Indicele PMI pentru România s-a menținut pentru a doua lună consecutiv în zona de expansiune, urcând la 51,1 puncte în august, de la 50,1 puncte în iulie, cel mai ridicat nivel din mai 2024. Evoluția a fost determinată în principal de creșterea comenzilor noi și a producției, toate componentele, cu excepția timpilor de livrare ai furnizorilor, având o contribuție pozitivă față de luna precedentă. Datele arată o consolidare treptată a activității din industria prelucrătoare, iar redresarea cererii și a producției sugerează perspective mai favorabile pentru sector pe termen scurt. A doua jumătate a anului ar trebui să fie mai solidă decât prima, deși este puțin probabil ca îmbunătățirea să compenseze evoluția slabă din S1 și să amelioreze semnificativ rezultatul la nivelul întregului an.
Fluxul mai puternic de comenzi noi și volumele mai mari de producție au determinat o nouă îmbunătățire a sectorului producător de bunuri din România în luna august. Ratele de expansiune au fost printre cele mai rapide înregistrate.
Producătorii au răspuns la revigorarea cererii intensificându-și achizițiile pentru prima dată în aproape un an și angajând personal suplimentar după mai mult de doi ani de reduceri. Presiunile inflaționiste au continuat să se atenueze, scăzând la niveluri sub medie, în timp ce condițiile lanțului de aprovizionare s-au stabilizat. Cu toate acestea, preocupările legate de mediul economic și geopolitic general au influențat perspectivele. Deși încă pozitiv, sentimentul în rândul producătorilor a atins un nou minim în istoricul sondajului.
Dintre cei cinci indici componenți, producția, comenzile noi și ocuparea forței de muncă au avut contribuții pozitive. În schimb, stocurile de achiziții au avut o contribuție negativă neglijabilă. Esențială pentru îmbunătățirea situației sectorului a fost expansiunea susținută a comenzilor producătorilor. Deși doar modestă, revigorarea cererii a fost printre cele mai puternice înregistrate până acum. Valoarea indicelui din luna august a fost susținută de un aflux de comenzi noi din străinătate, reprezentând prima creștere din ultimele patru luni.
Prin urmare, producătorii de bunuri și-au majorat volumele de producție pentru a doua lună consecutiv în august. Progresul observat în ultima perioadă a sondajului a fost depășit doar de cel semnalat de producători în mai 2024.
În partea calitativă a sondajului, firmele au raportat o îmbunătățire generală a cererii. Unele dintre acestea au asociat extinderea cu succesul unor campanii comerciale și promoționale.
Companiile au fost mai puțin agresive în ceea ce privește stabilirea prețurilor de vânzare în luna august. Inflația a scăzut la nivelul minim din ultimele 20 de luni și cu o rată doar marginală. Și presiunile asupra costurilor s-au redus. Deși a rămas semnificativă, rata inflației a fost mai scăzută decât media seriei. Cu toate acestea, au fost raportate cheltuieli mai mari cu o gamă largă de factori de producție cruciali.
Producătorii au continuat să semnaleze presiune asupra capacității de producție pe fondul intensificării fluxului de lucrări noi. Comenzile în curs (dar încă nefinalizate) au crescut pentru a treia lună consecutiv, deși doar puțin. Această situație a încurajat primul val de creare a locurilor de muncă din acest sector din ultimii peste doi ani. Totuși, rata de extindere a forței de muncă fost doar marginală.
Odată cu numărul de comenzi noi, a crescut și necesarul de factori de producție, ceea ce a încurajat intensificarea activității de achiziții, încheindu-se astfel tendința de reducere din ultimele 10 luni. Deși întreprinderile au fost obligate să se bazeze pe stocurile existente pentru a sprijini producția, scăderea globală a stocurilor pre-producție a fost doar modestă, în ansamblu.
Au existat, de asemenea, dovezi care au sugerat că perturbarea lanțurilor de aprovizionare cauzată de războiul din Orientul Mijlociu s-a atenuat, dat fiind că timpii de livrare a materiilor prime au rămas neschimbați pe parcursul lunii.
În ciuda îmbunătățirii generale a condițiilor de desfășurare a activității, producătorii români de bunuri au fost doar prudent optimiști în ceea ce privește următoarele 12 luni. Sentimentul a scăzut la cel mai mic nivel înregistrat până acum, pe fondul preocupărilor legate de viitoarele condiții economice și geopolitice.
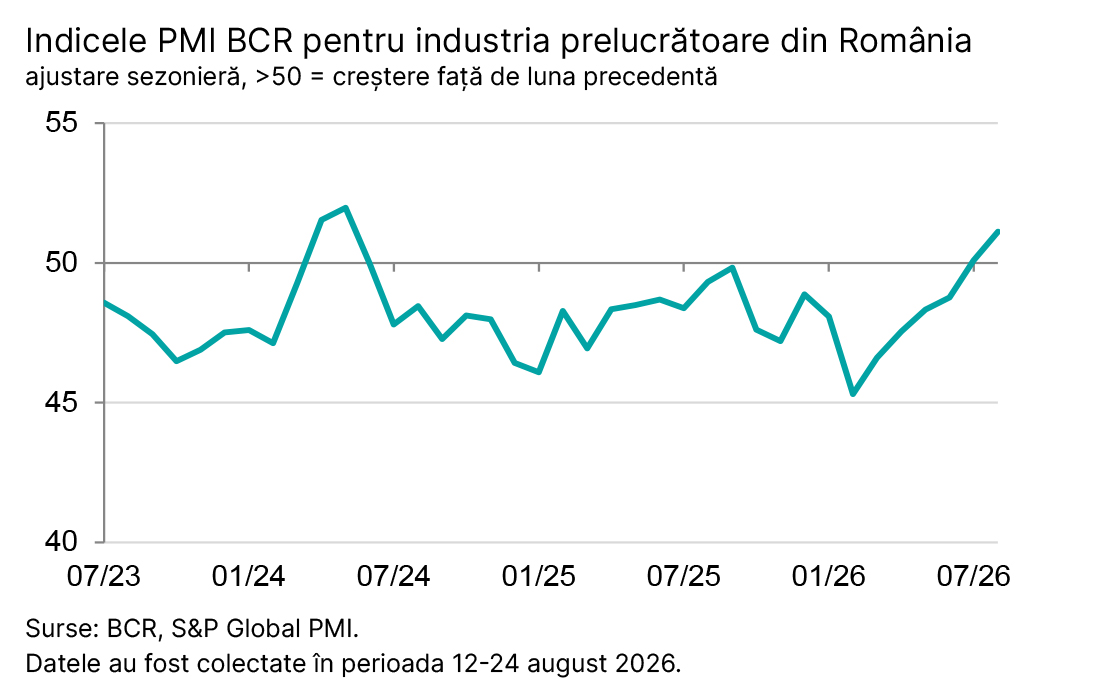
Ciprian Dascălu, economist-șef în cadrul BCR, a declarat: „BCR PMI privind industria prelucrătoare din România s-a menținut pentru a doua lună consecutiv în zona de expansiune, urcând la 51,1 puncte în august, de la 50,1 puncte în iulie. Evoluția a fost determinată în principal de creșterea comenzilor noi și a producției. Comparativ cu luna precedentă, toate componentele, cu excepția timpilor de livrare ai furnizorilor, au avut o contribuție pozitivă la evoluția indicelui. Acest lucru indică o consolidare treptată a activității din industria prelucrătoare, îmbunătățirea cererii și a producției sugerând perspective mai favorabile pentru sector pe termen scurt. Datele PMI indică faptul că a doua jumătate a anului ar trebui să fie mai solidă decât prima, deși este puțin probabil ca îmbunătățirea să fie suficientă pentru a compensa evoluția slabă din primul semestru și pentru a ameliora semnificativ rezultatul la nivelul întregului an.
Datele statistice slabe din prima jumătate a anului sugerează că producția industrială din România se îndreaptă către o a patra contracție anuală consecutivă în 2026. Datele oficiale ale Institutului Național de Statistică arată că, în iunie, producția industriei prelucrătoare a scăzut cu 0,5% față de luna precedentă și cu 6,0% față de aceeași lună a anului anterior. Activitatea extractivă a crescut cu 2,7% față de luna precedentă, dar a scăzut cu 0,5% în termeni anuali, în timp ce producția de energie s-a redus cu 0,2% lunar și cu 2,5% anual. În trimestrul al doilea din 2026, producția industrială a fost cu 0,4% mai redusă decât în trimestrul precedent și cu 4,5% sub nivelul din aceeași perioadă a anului trecut. Producția industriei prelucrătoare a crescut însă cu 0,7% față de trimestrul anterior, dar a scăzut cu 5,3% în termeni anuali. În prima jumătate a anului 2026, producția industrială s-a redus cu 3,5% comparativ cu aceeași perioadă din 2025, iar producția industriei prelucrătoare a scăzut cu 4,6% în termeni anuali. Conflictul din Orientul Mijlociu perturbă piețele energetice și intensifică presiunile asupra costurilor în industriile cu un consum intensiv de energie, în condițiile în care producătorii români se confruntă deja cu unele dintre cele mai ridicate prețuri la energie din Europa. Majorarea cheltuielilor pentru apărare ar trebui să ofere un anumit sprijin activității industriale din Europa, însă redresarea va rămâne probabil neuniformă, iar incertitudinile geopolitice vor continua să afecteze perspectivele regionale. Pe plan intern, nivelul ridicat al incertitudinii fiscale și politice a influențat deciziile de investiții, în timp ce procesul în curs de consolidare a bugetului de stat a avut un impact negativ asupra cererii de consum mai puternic decât se anticipase.
Perspectivele industriei germane s-au îmbunătățit semnificativ în august, oferind un mediu extern mai favorabil producătorilor români. Datele semnal pentru indicele PMI pentru industria prelucrătoare din Germania a urcat la 54,1 puncte, cel mai ridicat nivel din ultimii peste patru ani și cu mult peste pragul de 50 de puncte care separă expansiunea de contracție, în timp ce indicele PMI compozit s-a menținut în zona de creștere, la 51,0 puncte. Redresarea, susținută de îmbunătățirea așteptărilor privind producția viitoare și de creșterea cheltuielilor publice pentru infrastructură și apărare, sugerează că cea mai mare economie a Europei ar putea ieși dintr-o perioadă prelungită de slăbiciune. Această evoluție ar putea consolida cererea în cadrul industriei prelucrătoare regionale și al lanțurilor de producție și aprovizionare, inclusiv al celor conectate la România. Cu toate acestea, perspectivele externe rămân neuniforme, deoarece datele semnal pentru indicele PMI pentru sectorul serviciilor din Germania a scăzut la 48,5 puncte, iar redresarea continuă să fie expusă riscurilor generate de perturbările aprovizionării, concurența internațională intensă, tensiunile geopolitice și costurile mai ridicate de finanțare. Per ansamblu, îmbunătățirea industriei prelucrătoare germane reprezintă un semnal pozitiv, deși încă prudent, pentru condițiile cererii externe relevante pentru sectorul prelucrător românesc.
Indicele Producției s-a menținut peste pragul neutru în august, indicând o accelerare a ritmului de creștere față de iulie și atingând a doua cea mai ridicată valoare din istoricul sondajului. Respondenții au asociat în mare măsură creșterea producției cu majorarea volumului comenzilor și cu o revigorare generală a cererii. Producătorii români au consemnat în august o îmbunătățire continuă a comenzilor noi, susținută de campanii promoționale și negocieri comerciale reușite. Creșterea a rămas modestă, dar s-a numărat printre cele mai puternice înregistrate până în prezent. Comenzile pentru export au revenit, de asemenea, pe creștere pentru prima dată în patru luni, consemnând cel mai puternic avans din istoria de trei ani a sondajului, deși majoritatea companiilor nu au raportat nicio schimbare față de luna iulie. Încrederea companiilor privind următoarele 12 luni a atins din nou un minim istoric în august, după minimul record consemnat anterior în iulie, reflectând preocupările legate de mediul economic și geopolitic.
Ocuparea forței de muncă a crescut în august, indicele intrând în zona de expansiune pentru prima dată din mai 2024. Îmbunătățirea cererii a stat la baza acestei evoluții pozitive. Continuând tendința descendentă observată de la începutul anului, stocurile de achiziții s-au redus din nou la jumătatea trimestrului al treilea. Potrivit raportărilor, companiile au utilizat stocurile existente pentru a acoperi necesarul de producție. Cu toate acestea, scăderea generală a stocurilor de materii prime și materiale a fost doar marginală. Stabilizarea performanței lanțurilor de aprovizionare a adus indicele timpilor de livrare ai furnizorilor la nivelul neutru pentru prima dată în 17 luni.
Costurile factorilor de producție au înregistrat o nouă creștere semnificativă în august, deși avansul a fost mai puțin pronunțat decât în luna precedentă. Evoluția a reflectat cheltuieli mai ridicate pentru materiile prime, inclusiv metale, combustibili și petrol, precum și pentru transport și salarii. Transferul creșterii costurilor de achiziție asupra prețurilor de vânzare a fost doar parțial, indicele consemnând în această lună o majorare modestă, cea mai puțin pronunțată de la sfârșitul anului 2024.”
PMI® este un indicator compozit al performanței industriei prelucrătoare, alcătuit dintr-un singur număr și derivat din indicatorii privind comenzile noi, producția, ocuparea forței de muncă, termenele de livrare ale furnizorilor și stocurile de achiziții. Datele au fost colectate în perioada 12-24 august 2026.