de dr. Adrian T. Mitroi, CFA,
președinte Consiliul Științific ASPES
O schimbare tectonică pe piața datoriei, în care randamentul cedează locul gestiunii pasivelor nominale, iar milioane de pensionari, din toată lumea vor simți, lent dar sigur, efectul ei.
În 2026, piața obligațiunilor trece printr-o schimbare de regim pe care majoritatea politicilor de investiții instituționale încă nu au asimilat-o. Ideea că titlurile de stat oferă automat siguranță și randament real pozitiv aparține unei epoci încheiate. Rolul obligațiunii nu a dispărut, dar s-a schimbat radical: din sursă de câștig, ea devine instrument de administrare a pasivelor nominale.
Distincția pare tehnică, dar consecințele sunt majore, mai ales pentru fondurile de pensii, asigurătorii de viață și administratorii de mandate conservatoare, ale căror obligații sunt nominale, pe termen lung și greu de renegociat. Când portofoliul este gândit pentru randament, obligațiunea este evaluată prin cupon și apreciere de preț. Când portofoliul este gândit pentru managementul activelor și pasivelor, ea este evaluată prin capacitatea de a se potrivi, ca durată și ca flux de numerar, cu pasivele pe care trebuie să le acopere. Schimbarea tectonică nu stă în cât de mult s-a mișcat prețul obligațiunilor, ci în scopul pentru care instituțiile le mai dețin.
Este o distincție pe care teoria clasică a portofoliului o tratează superficial. În manualele consacrate, obligațiunea guvernamentală apare drept activul fără risc sau aproape fără risc, iar performanța ei se judecă prin randamentul total, la fel ca la acțiuni. Practica instituțională recentă a demonstrat însă contrariul: o obligațiune poate fi perfect adecvată unui scop de acoperire a pasivelor și, în același timp, un instrument slab dacă este judecată după criteriul randamentului absolut. Cele două perspective nu sunt interschimbabile, iar confuzia dintre ele a costat scump multe portofolii conservatoare în ultimii cinci ani.
Există și o dimensiune comportamentală a acestei schimbări. Investitorii, inclusiv cei instituționali, sunt predispuși la iluzia monetară: judecă bogăția în termeni nominali, nu reali, pentru că cifrele nominale sunt cele care apar în extrase și în rapoartele anuale. Un cupon de 5% „se simte” ca un câștig, chiar dacă o inflație de 6% transformă acel câștig aparent într-o pierdere reală de putere de cumpărare. Această predispoziție cognitivă explică de ce teoria de portofoliu a rămas ancorată în ideea de „siguranță” a obligațiunilor guvernamentale mult după ce realitatea macroeconomică s-a schimbat: este mai confortabil să raportezi un randament nominal pozitiv decât să explici un decalaj real negativ.
1. Randamentul real nu este dobânda încasată nominal
Prima confuzie de evitat este între randamentul curent și randamentul total. O obligațiune are un cupon contractual, dar prețul ei se modifică zilnic, în sens invers față de randamentul cerut de piață. Pentru o obligațiune cu maturitate lungă, sensibilitatea la dobândă este aproximată de durată: variația procentuală a prețului este aproximativ egală cu minus durata modificată înmulțită cu variația randamentului. O creștere de 100 de puncte de bază a randamentului poate produce, pentru un instrument cu durată de 15 ani, o scădere de aproximativ 15% a prețului, înainte de efectul convexității. Cuponul anual nu poate compensa instantaneu o asemenea pierdere de piață.
De aici rezultă o distincție importantă: investitorul care ține obligațiunea până la maturitate și încasează principalul nu are aceeași experiență cu fondul care trebuie să marcheze zilnic activele la piață sau să vândă înainte de scadență pentru a plăti pensii curente. Riscul nu dispare, el se mută între preț, lichiditate, reinvestire și bilanț. Ceea ce contează, într-un cadru de management al activelor și pasivelor, nu este dacă obligațiunea câștigă sau pierde în termeni absoluți, ci dacă durata și fluxurile ei se potrivesc cu momentul și mărimea plăților promise. O obligațiune poate fi un instrument excelent de gestiune a pasivelor și, în același timp, un instrument mediocru de randament, exact situația în care se află astăzi multe portofolii de pensii, ceea ce explică de ce administratori aparent prudenți au raportat pierderi contabile în ultimii ani, deși nu au încălcat nicio regulă de prudențialitate.
2. SUA: piața cere din nou o primă de termen
În Statele Unite, randamentul la 10 ani a pornit, în ultimul deceniu, de la niveluri excepțional de joase, inclusiv în perioada pandemiei, și a urcat către zona 4,7-4,8% în 2026. Piața americană cere o compensație mai mare pentru deținerea datoriei pe termen lung, într-un context de deficite persistente, emisiuni masive și incertitudine privind inflația și politica monetară. Nu este corect să spunem că investitorii au abandonat Trezoreria americană. Cererea rămâne solidă, însă prețul cerut pentru finanțare este mai mare: piața nu spune „nu mai cumpărăm”, ci „cumpărăm numai la un randament care compensează mai bine riscul de durată, inflație și ofertă”. Aceasta este diferența dintre o criză de încredere și o repreciere a riscului.
Pentru portofoliile cu durată mare, tranziția a fost severă din perspectiva randamentului, dar mai puțin relevantă din perspectiva administrării activelor și pasivelor, dacă potrivirea de durată a fost făcută corect de la început. Un randament nominal de 4,7% nu înseamnă 4,7% câștig de putere de cumpărare dacă inflația este apropiată de 3-4% și costurile de hedging valutar sunt semnificative, dar dacă acel randament acoperă o obligație nominală fixă, scopul de administrare a pasivelor este atins, chiar dacă scopul de randament real nu este. Acest decalaj, atins fără să fie explicit recunoscut, generează cea mai multă confuzie în comunicarea publică despre performanța fondurilor.
Un reper istoric este util aici. Între 1980 și criza financiară din 2008, randamentele americane pe termen lung au coborât aproape constant, iar obligațiunile ofereau simultan venit și apreciere de preț. Multe modele instituționale de alocare a activelor au fost calibrate în acea perioadă și au moștenit, implicit, presupunerea că această tendință este permanentă. Randamentele care urcă acum structural și rămân ridicate sunt opusul acelui mediu.
De aici și senzația de schimbare „tectonică”: nu o corecție temporară, ci trecerea către un regim diferit de cel în care a fost educată o întreagă generație de administratori.
Graficul 1. De la semnalul precaut din SUA la cazul României: randamentul rulant 10Y SUA (pentru obligațiuni lungi 15Y+) și randament nominal, real și inflație IPC pentru România, 2016–2026E.
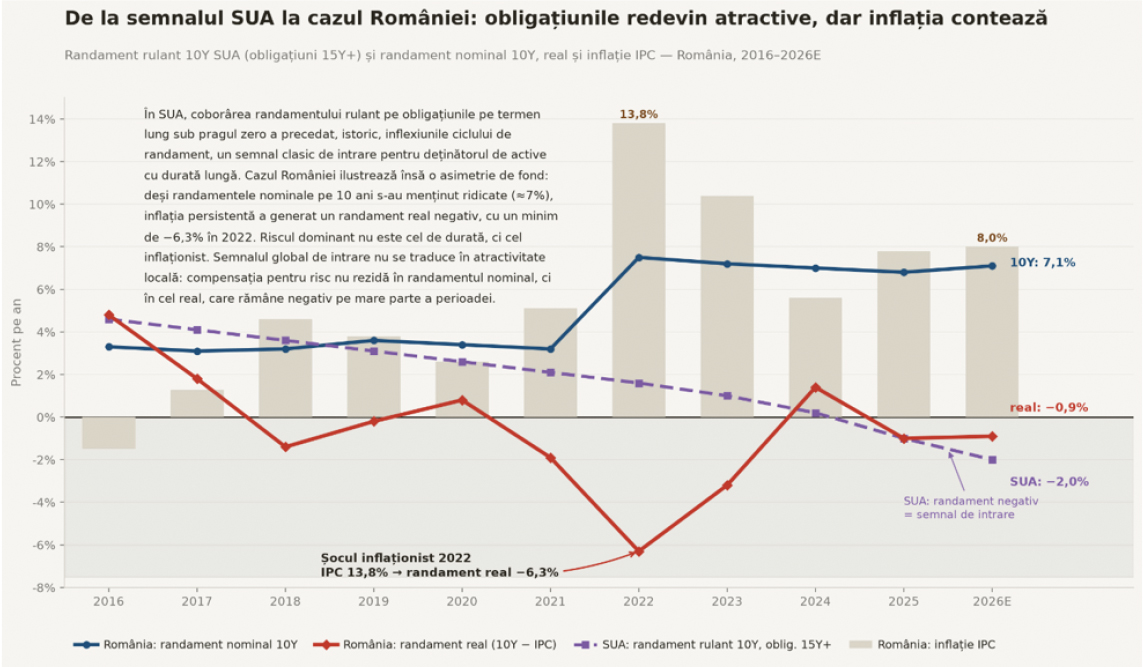
Surse: BofA Global Investment Strategy, Bloomberg, INS, BNR, Ministerul Finanțelor, Eurostat, Comisia Europeană. Valori ilustrative, rotunjite, pentru sinteză de regim.
3. România: randament nominal pozitiv, putere de cumpărare fragilă
În România, dinamica este diferită prin nivelul mai ridicat și volatilitatea mai mare a inflației, precum și prin prima de risc fiscală. Randamentul nominal ridicat nu este o garanție de câștig real, ci adesea doar o compensație parțială pentru o inflație la fel de ridicată: chiar și un randament de peste 7%, precum cel actual, poate lăsa investitorul cu un randament real ușor negativ. În perioada 2021-2023, randamentele la 10 ani au urcat de la aproximativ 3% spre peste 8%, cu pierderi de preț pentru deținătorii titlurilor emise la dobânzi mai mici. La 4 septembrie 2026, randamentul indicativ la 10 ani era în jur de 7,15%, iar inflația anuală se situa în apropiere, ceea ce a menținut randamentul real aproape de zero, ușor negativ, potrivit cotațiilor de piață disponibile public.
Graficul 2. România: randament nominal la 10 ani vs. inflație, 2016–2026E.
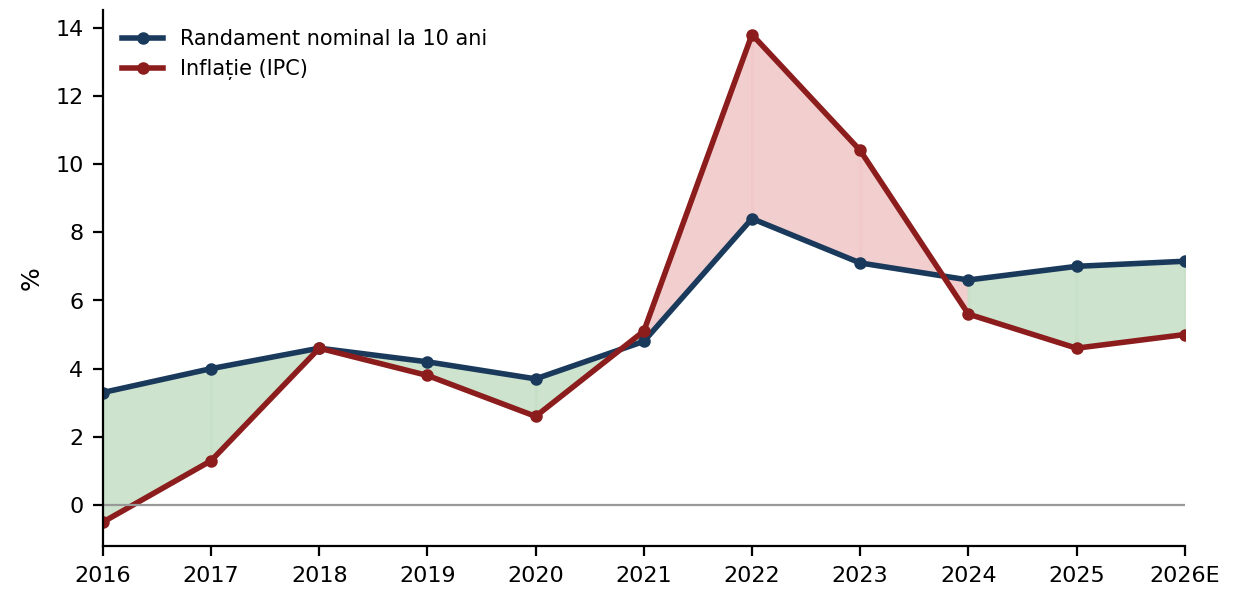
Zonele verzi indică randament real pozitiv, zonele roșii randament real negativ. Valori ilustrative, rotunjite, pentru comparație de regim.
Structura pe maturități a datoriei românești complică și mai mult calculul. Titlurile pe termen scurt limitează riscul de preț, dar nu elimină riscul real, pentru că refinanțarea frecventă expune investitorul la orice deteriorare viitoare a condițiilor de piață. Titlurile pe termen lung reduc riscul de reinvestire, dar amplifică riscul de preț atunci când randamentele urcă brusc, așa cum s-a întâmplat între 2021 și 2023. Un portofoliu românesc de pensii sau de asigurări trebuie, prin urmare, să gestioneze simultan două riscuri care se mișcă adesea în direcții opuse, nu unul singur, iar soluția nu este o alegere binară între „scurt” și „lung”, ci o eșalonare a scadențelor calibrată pe structura reală a plăților viitoare.
Randamentul românesc nu poate fi analizat izolat de finanțele publice. Deficitele mari și persistente, datoria în creștere și dependența de refinanțare mențin o primă de risc în curba randamentelor. Un deficit de 6-9% din PIB înseamnă necesar mare de finanțare, iar necesarul de finanțare înseamnă ofertă de titluri: dacă oferta crește într-un moment în care investitorii cer deja o primă de inflație și de risc, randamentul trebuie să urce pentru a absorbi emisiunile.
Mecanismul este cumulativ: deficitul ridicat crește datoria, datoria mai mare crește sensibilitatea bugetului la dobândă, dobânda mai mare poate crește deficitul, iar piața cere un randament suplimentar pentru a compensa această dinamică. Pentru România, o traiectorie credibilă de reducere a deficitului contează mai mult decât o promisiune punctuală, pentru că piețele evaluează probabilitatea ca politica fiscală să rămână coerentă pe termen mediu, nu cifra dintr-un singur an bugetar.
4. Fondurile promit mai mult nominal decât pot garanta real
Aici ajungem la partea cea mai puțin confortabilă a schimbării tectonice. Modelul tradițional presupunea că obligațiunile guvernamentale oferă simultan lichiditate, volatilitate relativ redusă și randament real suficient pentru a acoperi creșterea pasivelor pe termen lung. În noul regim, aceste trei proprietăți nu mai apar automat împreună, iar fondurile de pensii simt cel mai mult această despărțire, pentru că orizontul lor de plată se măsoară în decenii, nu în trimestre.
Pasivele unui fond de pensii cresc, direct sau indirect, cu salariile și cu inflația. Dacă activul dominant din portofoliu, obligațiunea guvernamentală, produce un randament nominal care abia acoperă sau nu acoperă inflația, decalajul dintre creșterea pasivelor și creșterea activelor se adâncește an de an, chiar dacă fiecare raport anual arată, izolat, un rezultat pozitiv în lei sau în dolari. Nu este o problemă de un singur ciclu economic, ci una structurală: cu cât orizontul de plată al pensiilor este mai lung, cu atât mai mult contează randamentul real cumulat, nu randamentul nominal afișat la cupon.
Pentru pilonul de pensii private din România, această tensiune este mai vizibilă decât pare la prima vedere: o parte însemnată a portofoliilor este alocată titlurilor de stat, considerate implicit activul cel mai sigur pentru un orizont lung, deși siguranța nominală și adecvarea reală față de pasive nu sunt sinonime. Concluzia dură, dar necesară, este că un portofoliu de pensii construit predominant din obligațiuni guvernamentale nominale, gândit ca sursă de randament, riscă să nu poată onora, în termeni reali, promisiunile pe termen lung.
Un portofoliu conservator nu este acela care are multe obligațiuni, ci acela care poate onora obligațiile în scenarii nefavorabile, iar un portofoliu de obligațiuni nominale poate fi, dacă pasivele sunt indexate cu salariile sau cu inflația, mai puțin conservator decât pare.
Magnitudinea problemei se vede cel mai clar printr-un calcul aplicat direct la nivelurile actuale. Un randament nominal de 7% pe an, apropiat de cel indicativ actual al titlurilor românești, combinat cu o inflație medie de 8%, produce un decalaj real anual de aproximativ un punct procentual negativ, în linie cu randamentul real de circa -0,9% observat în prezent. Pe orizontul tipic al unui participant activ la un fond de pensii, douăzeci sau treizeci de ani, o pierdere reală anuală aparent mică, cumulată an de an, erodează semnificativ puterea de cumpărare a economiilor, chiar dacă suma nominală acumulată în cont pare, la fiecare verificare anuală, tot mai mare. Aritmetica nominală liniștește, aritmetica reală avertizează, iar cele două pot coexista în același raport anual fără ca cititorul obișnuit să observe diferența.
5. Pensionarul: aproape aceeași sumă în cont, dar tot mai puțin în coș (valoarea reală)
Toată analiza de mai sus rămâne abstractă până este tradusă în termenii unui pensionar concret. Un pensionar nu urmărește durata modificată a portofoliului din care i se plătește pensia, ci suma din cont și ceea ce poate cumpăra cu ea. Aici mecanismul descris mai sus devine, lună de lună, o experiență personală, lentă și previzibilă.
Luăm un caz simplu, rotunjit intenționat. O pensie indexată parțial crește nominal cu 3% pe an, în timp ce inflația medie rămâne la 5-6% pe an, decalajul deja discutat la nivelul fondurilor. După zece ani, suma din cont este mai mare decât la momentul pensionării, uneori vizibil mai mare. Puterea ei de cumpărare este, în același timp, mai mică. Diferența nu se resimte printr-un șoc pe care pensionarul îl poate identifica și contesta la o singură dată, ci printr-un coș de cumpărături care se golește puțin mai devreme în fiecare lună. Este tipul de pierdere pe care mintea umană o recunoaște cel mai greu: nu o pierdere vizibilă de bani, ci o pierdere lentă a timpului cât acei bani mai ajung până la sfârșitul lunii.
Pentru pensionar, distincția dintre randament nominal și randament real nu este un exercițiu tehnic, ci diferența dintre a putea sau nu plăti aceleași facturi, la același nivel de trai, an de an. Fondul poate raporta, corect din punct de vedere contabil, o performanță nominală pozitivă în fiecare dintre acești ani, iar pensionarul poate resimți, în paralel, o scădere reală a nivelului de trai. Cele două afirmații nu se contrazic, iar tocmai această coexistență rămâne invizibilă în teoria actuală de portofoliu, scrisă pentru actuari, nu pentru oamenii ale căror pensii le descrie.
6. Ce trebuie să facă altfel administratorii. Dar nu o vor face
Administratorii sunt împinși, prin urmare, către o arhitectură mai sofisticată: scadențe eșalonate, management activ al duratei, obligațiuni indexate la inflație acolo unde piața le oferă, expuneri valutare gestionate, credit corporativ selectiv și, într-o proporție atent calibrată, acțiuni, infrastructură sau active reale care pot urma inflația pe termen lung.
Nu este o invitație la asumarea oricărui risc, ci recunoașterea faptului că riscul trebuie bugetat explicit, în funcție de structura pasivelor, nu ascuns sub eticheta „conservator”. Practic, întrebarea pe care orice comitet de investiții ar trebui să și-o pună nu mai este „ce randament putem obține”, ci „ce combinație de active reproduce cel mai fidel profilul pasivelor noastre”.
Pentru un fond de pensii concret, aceasta înseamnă câteva schimbări de practică, nu doar de discurs. Raportarea internă ar trebui să separe explicit randamentul nominal de gradul de acoperire a pasivelor, iar testele de stres ar trebui construite pe scenarii de inflație persistentă, nu doar pe scenarii clasice de scădere a piețelor de acțiuni, pentru că acest tip de scenariu, aparent liniștit în piețele de risc, erodează cel mai mult un portofoliu dominat de obligațiuni nominale. Comunicarea către participanți ar trebui, la rândul ei, să explice simplu diferența dintre „portofoliul nu a pierdut bani” și „portofoliul nu a pierdut putere de cumpărare”.
Piața a învățat deja, prin pierderi și ajustări de bilanț, că obligațiunile pot fi volatile, dar teoria utilizată în multe politici de investiții a rămas în urmă. Încă se vorbește despre „risc scăzut” ca și cum ar fi sinonim cu „randament real sigur”. Nu este. Risc scăzut de neplată nu înseamnă risc scăzut de inflație sau de reinvestire, și cu atât mai puțin garanție că pasivele unui fond de pensii vor fi acoperite.
Regimul dobânzilor excepțional de mici din ultimele două decenii nu revine de la sine, iar prețul banilor, oferta de datorie și prima de termen au redevenit variabile pe care niciun administrator conservator nu le mai poate trata drept constante. Pentru decidenții români, concluzia este directă: stabilizarea inflației și reducerea credibilă a deficitului nu sunt doar condiții pentru relația cu Bruxelles-ul, ci condiții pentru o curbă a randamentelor mai sănătoasă și pentru costuri de finanțare mai mici, care să permită fondurilor de pensii și asigurătorilor să construiască acoperiri reale ale pasivelor fără să cumpere risc excesiv doar pentru a recupera ceea ce obligațiunile nu mai oferă automat. Fără acest progres fiscal, distincția dintre randament și gestiune a pasivelor rămâne teoretică pentru administratori și devine dureros de concretă pentru pensionarul care trebuie să trăiască, douăzeci sau treizeci de ani, cu exact acest decalaj.
7. Concluziile pot fi ignorate. Consecințele economice, nu
Un comitet de investiții poate amâna, ani la rând, actualizarea propriei teorii de portofoliu. Ceea ce nu poate amâna este acumularea decalajului real în bilanțul fondului și, an de an, în puterea de cumpărare a fiecărei pensii plătite din el. Trei idei rămân, dincolo de orice amânare instituțională.
Randamentul afișat la cupon nu spune nimic despre adecvarea unui portofoliu la pasivele pe care trebuie să le acopere, iar cele două criterii trebuie evaluate și raportate separat, nu contopite într-un singur indicator liniștitor. Siguranța nominală a titlurilor de stat nu echivalează cu siguranța reală a unei pensii sau a unei polițe, iar diferența dintre ele crește tocmai atunci când inflația este mai persistentă, adică atunci când contează cel mai mult. Schimbarea de regim nu cere abandonarea obligațiunilor, ci redefinirea rolului lor: dintr-o sursă principală de câștig, într-unul dintre instrumentele unei arhitecturi mai largi, construite pentru a acoperi pasive reale, nu doar promisiuni nominale.
Cine tratează aceste trei idei ca detalii tehnice poate, într-adevăr, să mai amâne concluzia. Consecința însă nu așteaptă: peste un deceniu, teoria tot va fi rămas în urma practicii, doar că, de această dată, cu pensionari reali de partea cealaltă a bilanțului.