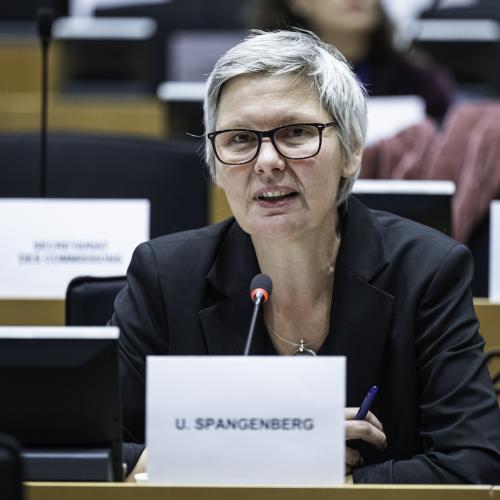
O facilitate fiscală menită să încurajeze economisirea pentru bătrânețe îi poate ajuta mai mult pe cei care câștigă deja mai bine. Acesta este avertismentul formulat de Ulrike Spangenberg, specialistă în fiscalitate și egalitate de gen, în declarația scrisă pentru audierea comună a comisiilor ECON și EMPL ale Parlamentului European din 3 noiembrie. Ea cere evaluarea modului în care avantajele fiscale pentru pensii sunt împărțite între femei și bărbați și între diferitele categorii de venit, înainte ca extinderea economisirii suplimentare să fie tratată drept o soluție suficientă pentru reducerea inegalităților la pensionare.
Pe scurt
-
Deducerile care reduc venitul impozabil pot oferi un avantaj mai mare persoanelor cu venituri ridicate. Cei care plătesc puțin sau deloc impozit pe venit pot beneficia mai puțin ori deloc de acest mecanism.
-
Femeile pot fi dezavantajate atât de veniturile mai mici, cât și de accesul inegal la pensiile oferite prin angajatori și de perioadele dedicate îngrijirii familiei.
-
Experta cere date separate pentru femei și bărbați, transparență asupra veniturilor fiscale la care statul renunță și evaluarea efectelor întregului sistem, de la contribuții la plata pensiei.
-
Nu toate facilitățile au același efect. Creditele fiscale rambursabile și sprijinul care ține seama de îngrijirea copiilor pot ajunge și la persoane cu venituri mici.
-
Audierea nu a adoptat reguli fiscale noi. Recomandările se înscriu în dezbaterea europeană despre pensiile suplimentare, iar eventuala discriminare trebuie analizată juridic pentru regulile concrete.
Spangenberg conduce departamentul pentru rapoartele privind egalitatea de gen din cadrul Fundației Federale pentru Egalitate din Germania. Juristă specializată în egalitate și nediscriminare, ea a prezentat fiscalitatea drept o componentă adesea neglijată a diferențelor de pensie. Audierea de la Bruxelles a reunit cinci experți și a fost organizată de Comisia pentru afaceri economice și monetare și Comisia pentru ocuparea forței de muncă și afaceri sociale, în cadrul Săptămânii egalității de gen.
Argumentul său privește felul în care sunt construite facilitățile. Atunci când o contribuție la pensie este dedusă din venitul impozabil, economia de impozit depinde de cota care s-ar fi aplicat acelei părți din venit. Într-un sistem progresiv, aceeași contribuție deductibilă poate aduce o reducere mai mare unei persoane aflate într-o tranșă superioară de impozitare. Dacă persoana nu datorează impozit pe venit, simpla reducere a bazei impozabile nu îi oferă, în sine, un avantaj echivalent.
Diferența se poate amplifica prin capacitatea de economisire. Persoanele care își permit contribuții mai mari pot obține și facilități mai mari, în limitele regulilor naționale. Potrivit expertei, femeile se regăsesc mai frecvent în categoriile cu venituri mici și pot primi astfel o parte mai redusă a sprijinului fiscal. Această observație privește mecanismele legate de venit și contribuții; nu înseamnă că orice formă de sprijin pentru pensiile suplimentare îi favorizează inevitabil pe cei bogați.
Analiza trebuie continuată dincolo de momentul contribuției. În schemele în care randamentele investițiilor nu sunt impozitate anual, capitalul se poate acumula mai repede, iar contribuțiile mai mari creează posibilitatea unor avantaje mai mari. La plata pensiei, impozitarea progresivă poate reduce diferențele dintre beneficiari. Spangenberg arată însă că amânarea impozitării până la pensionare îi poate avantaja, în ansamblu, pe cei cu venituri profesionale ridicate, dacă veniturile și impozitarea lor sunt mai mici la bătrânețe.
Efectul final depinde, așadar, de întregul parcurs fiscal și de regulile fiecărei scheme. Declarația nu oferă o estimare unică a avantajului pentru toate statele UE și nici o sumă care ar putea fi atribuită femeilor sau bărbaților la nivel european. Experta insistă tocmai asupra lipsei cercetărilor și a datelor suficient de detaliate pentru o asemenea evaluare.
Accesul la mecanism contează la fel de mult ca tratamentul fiscal. În declarația sa, Spangenberg invocă analize din Germania potrivit cărora schemele ocupaționale sunt mai frecvent absente în firmele mici și în sectoarele în care lucrează predominant femei. O salariată care nu are acces la o asemenea schemă nu poate beneficia în același mod de facilitățile asociate. Constatarea germană nu este prezentată drept o măsurătoare identică pentru toate economiile europene.
La aceasta se adaugă distribuția muncii plătite și a îngrijirii neremunerate. Veniturile mai mici, programul redus și întreruperile profesionale limitează contribuțiile care pot fi economisite. Spangenberg avertizează că multe scheme suplimentare nu recunosc suficient perioadele de îngrijire. Chiar și dublarea plafonului deductibil pentru un cuplu poate îmbunătăți situația gospodăriei fără să garanteze că ambii parteneri își construiesc drepturi proprii de pensie.
Fiscalitatea veniturilor din muncă poate influența aceste diferențe înainte ca banii să ajungă într-un fond de pensii. Experta atrage atenția asupra elementelor de impozitare comună a cuplurilor care măresc sarcina fiscală a partenerului cu venitul mai mic, de regulă femeia. Dacă munca suplimentară devine mai puțin avantajoasă după impozitare, sunt afectate atât venitul curent, cât și posibilitatea acumulării unor contribuții mai mari pentru bătrânețe.
Din perspectiva bugetului public, întrebarea este și cine beneficiază de resursele pe care statul le folosește pentru pensii. Facilitățile fiscale pot însemna venituri la care bugetul renunță în raport cu regulile de referință. Ele trebuie deosebite de plățile directe către beneficiari, dar evaluate alături de acestea. Spangenberg cere ca analiza să includă sprijinul pentru perioadele de îngrijire a copiilor și pentru pensiile necontributive, fără să propună în declarație o sumă de realocat.
Una dintre recomandările sale este publicarea unor date separate pentru femei și bărbați privind sistemul fiscal și prestațiile relevante pentru pensii. O alta este evaluarea veniturilor și cheltuielilor publice din perspectiva egalității de gen, astfel încât facilitățile mai puțin vizibile în buget să poată fi comparate cu finanțarea directă. Efectele trebuie urmărite de-a lungul vieții profesionale și al pensionării, nu doar pentru un an fiscal izolat.
Experta indică și soluții care pot schimba distribuția sprijinului. Un credit fiscal rambursabil poate aduce un beneficiu chiar dacă persoana nu are un impozit suficient de mare din care să îl scadă. Alte măsuri pot recunoaște activitățile de îngrijire, pot limita deducerile asociate veniturilor ridicate la pensionare sau pot proteja pensiile mici de impozitare. Spangenberg cere schimbul de bune practici, fără să prezinte aceste instrumente drept un model unic obligatoriu pentru statele membre.
Analiza continuă cercetări mai vechi ale autoarei. Rezumatul contribuției sale publicate de Deutsche Rentenversicherung în 2020 arată deja că facilitățile din perioada contribuțiilor și acumulării trebuie examinate împreună cu impozitarea pensiei. Acest document oferă context pentru argument, dar nu este un studiu nou din noiembrie 2026 și nu măsoară efectele unei reforme europene recent adoptate.
Există și o întrebare juridică, pe care declarația o lasă deschisă. Spangenberg cere cercetări care să stabilească dacă anumite reguli privind impozitul pe venit pot încălca legislația națională sau europeană privind egalitatea. Ea invocă inclusiv articolul 14 din Directiva 2006/54/CE, referitor la egalitatea în accesul la muncă, formare și condițiile de muncă. Directiva reglementează separat și egalitatea în sistemele ocupaționale de securitate socială. Menționarea ei nu reprezintă o hotărâre că toate deducerile pentru pensii sunt discriminatorii sau ilegale.
Dezbaterea are loc după pachetul prezentat de Comisia Europeană la 20 noiembrie 2025 pentru consolidarea pensiilor suplimentare. Comunicarea COM(2025) 839 explică rolul acestora în completarea pensiilor publice și propune extinderea participării, îmbunătățirea informării și reformarea cadrului pentru pensiile ocupaționale și produsul paneuropean de pensii personale. Documentul recunoaște și accesul mai redus al femeilor și al lucrătorilor slab plătiți la aceste forme de economisire.
Recomandările din audiere nu constituie o nouă lege fiscală europeană și nici dovada adoptării reformelor discutate. Ele adaugă o condiție importantă dezbaterii despre extinderea pensiilor suplimentare. Succesul nu poate fi evaluat numai prin sumele economisite sau numărul conturilor deschise, ci și prin accesul la sprijin, drepturile individuale acumulate și distribuția costului suportat de buget.