România se confruntă cu o combinație economică îngrijorătoare: comerțul cu amănuntul se contractă, în timp ce prețurile producției industriale cresc într-un ritm superior mediei europene. Polonia, Ungaria și statele baltice continuă să înregistreze creșteri ale vânzărilor, iar la noi sărăcia ajunge să bată cu pumnul în masă.
Dincolo de această diferență statistică se conturează un dezechilibru care poate afecta competitivitatea întreprinderilor, veniturile populației și capacitatea statului de a-și finanța propriile angajamente.
Suntem țara în care marfa se scumpește înainte de a-și găsi cumpărătorul
Economia are o însușire pe care guvernele o descoperă, de regulă, prea târziu: nu poate fi administrată împotriva celor care o întrețin. Producătorii, comercianții și consumatorii participă la același mecanism de creare și distribuire a valorii, iar deteriorarea relației dintre ei ajunge să se transmită, cu întârzieri diferite, asupra investițiilor, ocupării forței de muncă și veniturilor publice.
România oferă, în toamna anului 2026, un tablou care merită cercetat cu mai multă atenție decât i se acordă în dezbaterile economice obișnuite.
Datele Eurostat publicate în zilele de 5 și 6 noiembrie arată că volumul comerțului cu amănuntul a scăzut în septembrie cu 2,3% față de aceeași lună a anului precedent, în timp ce prețurile producției industriale au crescut cu 14,9%. Media Uniunii Europene indică o creștere a comerțului de 0,9% și o majorare a prețurilor industriale de 10,9%.
Diferența dintre cele două evoluții oferă punctul de plecare pentru o cercetare asupra unui mecanism economic pe care îl putem numi foarfeca dintre cost și consum. Una dintre lame este presiunea prețurilor de producție, cealaltă este slăbirea cererii reale. Când ambele evoluții persistă, întreprinderile sunt obligate să își reevalueze marjele comerciale, planurile de investiții, volumul producției și necesarul de personal.
Indicatorii acoperă sectoare și procese economice diferite, astfel încât variațiile lor nu pot fi scăzute una din cealaltă pentru a calcula o pierdere. Dar semnalele lor, analizate împreună, justifică examinarea unei vulnerabilități care depășește fluctuațiile obișnuite ale pieței.
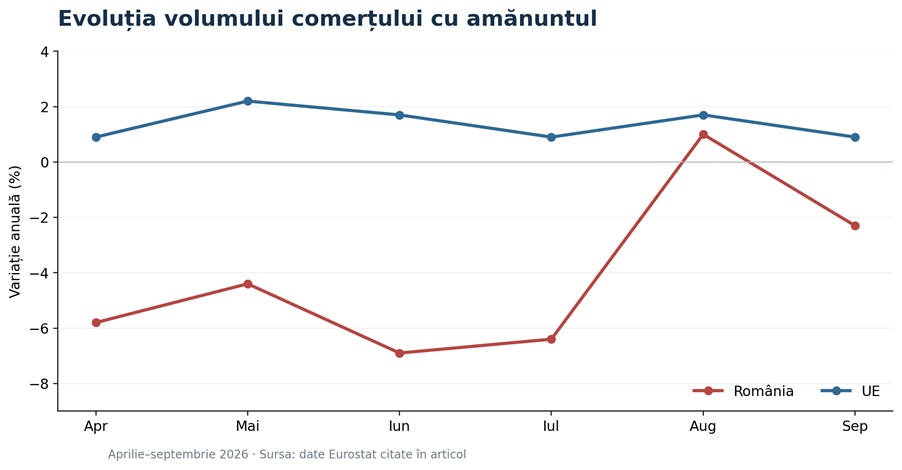
Graficul 1. Evoluția anuală a volumului comerțului cu amănuntul, România și UE, aprilie–septembrie 2026.
Seria lunară arată că România a înregistrat cinci luni cu variații anuale negative dintre ultimele șase analizate. Revenirea temporară din august, de 1%, a fost urmată de o nouă contracție în septembrie. Persistența acestui profil este mai relevantă decât o singură observație lunară, deoarece sugerează că slăbirea consumului nu poate fi tratată automat drept un accident statistic.
Pentru stabilirea cauzelor ar fi necesară corelarea seriei cu evoluția salariilor reale, modificările fiscale, creditul de consum, economisirea și încrederea gospodăriilor. Fără această analiză, orice atribuire exclusivă a contracției unei singure măsuri guvernamentale ar rămâne o presupunere.
Vecinii vând, România își restrânge piața
Comparația cu economiile Europei Centrale și de Est aduce în discuție un aspect pe care explicațiile generale despre dificultățile economiei europene îl pot ascunde. România înregistrează o contracție anuală a comerțului de 2,3%, în timp ce Polonia avansează cu 2,2%, Ungaria cu 4,4%, Estonia cu 4%, Letonia cu 4,6%, iar Lituania cu 5,6%.
Aceste diferențe nu descriu nivelul absolut al bunăstării și nici puterea de cumpărare comparabilă a populațiilor. Acestea măsoară evoluția volumului vânzărilor față de aceeași perioadă a anului precedent. Tocmai prin această delimitare, comparația devine utilă: arată că piața românească traversează o deteriorare pe care celelalte economii analizate nu o înregistrează în aceeași formă.
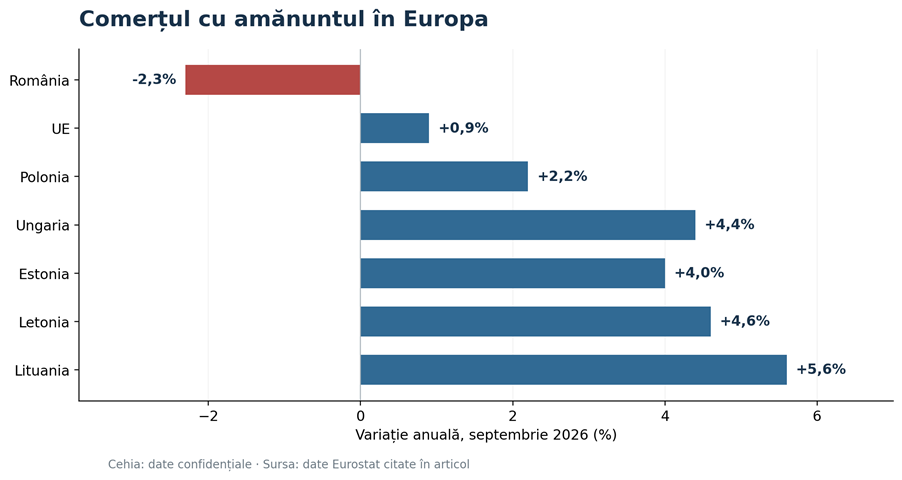
Graficul 2. Variația anuală a volumului comerțului cu amănuntul, septembrie 2026. Cehia nu este reprezentată, deoarece valoarea corespunzătoare este confidențială.
Diferența față de Ungaria și statele baltice ridică întrebări despre veniturile disponibile ale populației, dinamica salariilor, comportamentul de economisire și impactul măsurilor fiscale. De ce reușesc aceste economii să păstreze creșterea vânzărilor, în timp ce România pierde volum comercial? Cât din diferență provine din structura consumului, cât din evoluția veniturilor reale și cât din anticipațiile populației privind propria situație financiară?
Răspunsurile reclamă o comparație între serii statistice, dar și o examinare a politicilor economice naționale. În lipsa acesteia, riscăm să confundăm consecințele cu explicațiile și să aplicăm remedii asupra unor mecanisme pe care încă nu le-am identificat suficient.
Industria ridică prețurile într-o economie care cumpără mai puțin
Al doilea semnal vine dinspre producție: în septembrie 2026, indicele prețurilor producției industriale a crescut anual cu 14,9% în România, față de 10,9% la nivelul Uniunii Europene.
Polonia a înregistrat 8,4%, Ungaria 7,1%, Cehia 3,7%, Estonia 2,6%, iar Letonia 3,8%. Lituania constituie o excepție interesantă, cu o creștere de 19% a prețurilor industriale și, simultan, cu un avans de 5,6% al volumului comerțului cu amănuntul.
Această diferență arată că presiunea prețurilor de producție nu se transmite uniform asupra consumului, efectele depinzând de structura economiei, de intensitatea energetică, de veniturile gospodăriilor și de capacitatea întreprinderilor de a absorbi costurile.
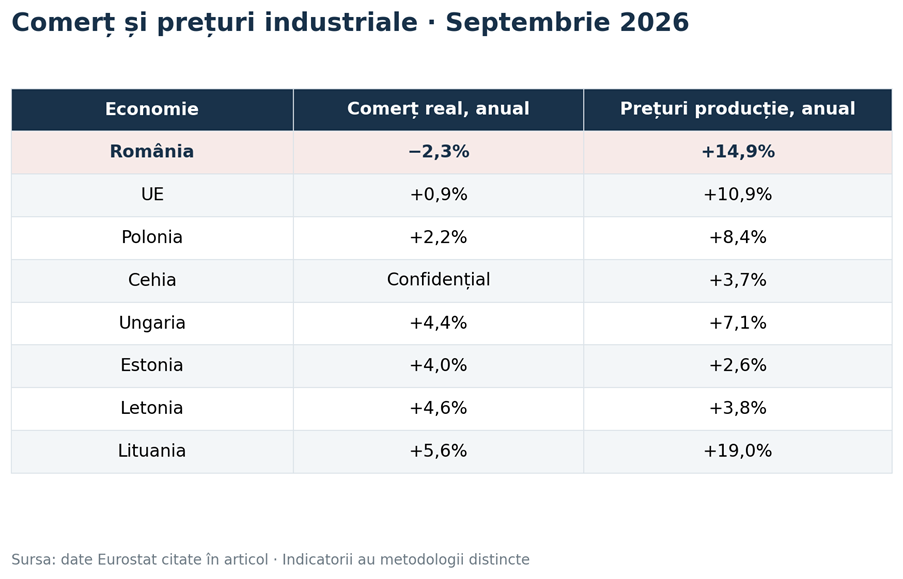
Tabelul 1. Evoluția comerțului real și a prețurilor producției industriale în România, UE, Polonia, Cehia, Ungaria și statele baltice, septembrie 2026 față de septembrie 2025.
România apare în această comparație cu o combinație nefavorabilă: cererea comercială se contractă, în vreme ce prețurile industriale cresc într-un ritm superior majorității economiilor regionale analizate.
Situația poate afecta mai ales întreprinderile care depind de piața internă și suportă costuri ridicate ale energiei, materiilor prime sau serviciilor intermediare. Unele vor încerca să transfere costurile în prețurile finale, altele vor accepta diminuarea marjelor, iar o parte își pot amâna investițiile până la clarificarea perspectivelor comerciale.
Nu toate aceste reacții se produc simultan și nici nu pot fi deduse direct din indicele prețurilor producției. Ele descriu însă mecanisme economice cunoscute, care merită urmărite prin date sectoriale.
Energia, factorul care poate transmite scumpirea în întreaga economie
La nivel european, componenta energetică explică o parte importantă a presiunii asupra prețurilor industriale. În septembrie 2026, prețurile producției în sectorul energetic au crescut anual cu 30%, comparativ cu 3,5% pentru industrie exclusiv energia.
Diferența este semnificativă deoarece energia intră, direct sau indirect, în costurile unui număr foarte mare de activități economice. Prețurile sale influențează producția industrială, transportul, depozitarea, distribuția și, cu intensități diferite, prețul final al bunurilor.
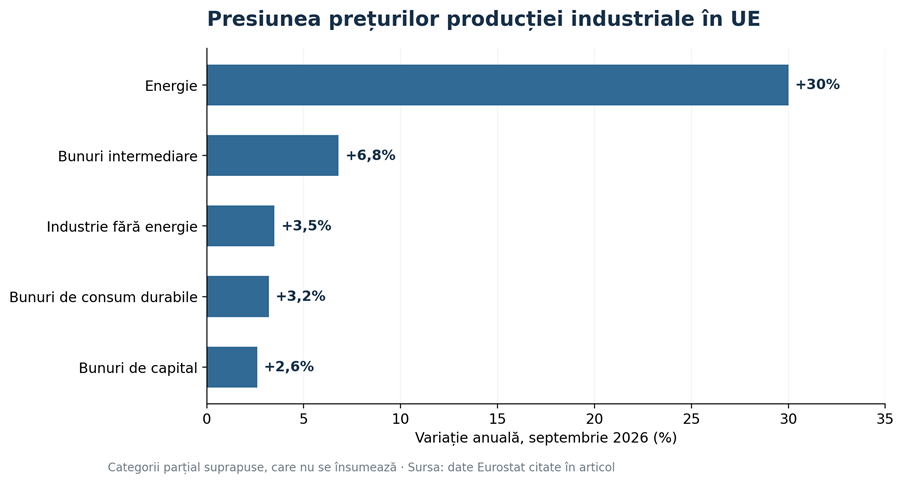
Graficul 3. Variația anuală a prețurilor producției industriale pe categorii, septembrie 2026. Categoriile statistice sunt parțial suprapuse și nu se însumează.
Majorarea prețurilor la producător nu echivalează automat cu o creștere identică a prețurilor plătite de consumatori. Transmiterea depinde de contracte, concurență, stocuri, productivitate și posibilitatea întreprinderilor de a absorbi temporar costurile.
Cu toate acestea, o majorare energetică de asemenea amplitudine poate crea presiuni suplimentare în ramurile industriale cu consum ridicat, iar efectele asupra competitivității merită evaluate separat pentru fiecare economie.
România dispune de resurse energetice și de capacități de producție care ar putea contribui la reducerea unor vulnerabilități industriale. Transformarea acestui potențial într-un avantaj competitiv verificabil depinde însă de prețurile efectiv suportate de întreprinderi, de infrastructura energetică, de contractele de furnizare și de investițiile în eficiență.
Când consumatorul cumpără mai puțin, statul pierde mult din baza fiscală
O economie în care gospodăriile își reduc cumpărăturile suportă consecințe care depășesc bilanțurile comercianților. Volumele mai mici de vânzări pot diminua activitatea furnizorilor, pot amâna investițiile și pot reduce cererea de muncă în sectoarele dependente de piața internă.
Efectele asupra veniturilor fiscale sunt mai complexe, de exemplu, încasările din TVA depind de valoarea nominală a tranzacțiilor, de structura consumului, de cotele aplicate și de gradul de conformare. Reducerea volumului real al comerțului nu determină automat o scădere proporțională a veniturilor bugetare.
Dar o politică fiscală preocupată exclusiv de creșterea imediată a încasărilor poate ajunge să slăbească baza economică din care acestea provin, dacă măsurile adoptate afectează semnificativ consumul, investițiile și activitatea productivă.
Aici apare o contradicție care merită analizată în arhitectura economică românească. Statul poate încasa mai mult pe termen scurt dintr-o economie care cumpără mai puțin în termeni reali, însă capacitatea sa de finanțare pe termen lung depinde de dinamica producției, a veniturilor și a investițiilor.
Această relație ar trebui inclusă în evaluarea politicilor fiscale, prin analize care urmăresc efectele asupra cererii reale, ocupării și competitivității, alături de impactul bugetar imediat.
România are nevoie de o politică a puterii de cumpărare productive
Stimularea artificială a consumului prin cheltuieli publice suplimentare ar putea adânci dezechilibrele bugetare și ar transfera costurile către generațiile următoare. O direcție mai solidă ar porni de la productivitate, costurile de producție, predictibilitatea fiscală și capacitatea veniturilor gospodăriilor de a susține cererea fără alimentarea unor noi presiuni inflaționiste.
Țara noastră ar putea dezvolta un instrument permanent de monitorizare a relației dintre prețurile industriale și consumul real, diferențiat pe ramuri economice și teritorii. Un asemenea instrument ar permite identificarea sectoarelor în care costurile cresc mai repede decât capacitatea pieței de a absorbi producția, precum și a regiunilor în care diminuarea cererii amenință ocuparea și activitatea întreprinderilor.
Pentru industriile intensive energetic, prioritățile ar putea include investiții în eficiență, modernizarea proceselor tehnologice și mecanisme de aprovizionare mai predictibile. În cazul politicilor fiscale, evaluările ar trebui să urmărească atât veniturile bugetare, cât și efectele asupra activității economice care generează aceste venituri.
ASPES, asociația care a lansat Mișcarea pentru Reconstrucția României, contribuie la această cercetare prin dezvoltarea unui barometru al economiei reale, care să coreleze evoluția consumului, costurile producției, veniturile populației și investițiile întreprinderilor.
Economia nu poate crește la nesfârșit împotriva propriilor cumpărători
Așadar, România se confruntă cu riscul unei rupturi între costurile producției și capacitatea internă de cumpărare. Deocamdată, datele Eurostat semnalează o contracție a comerțului și o presiune ridicată a prețurilor industriale, fără să demonstreze instalarea unei spirale economice generalizate.
Intervalul următor va fi decisiv pentru evaluarea persistenței acestor evoluții. Dacă volumul vânzărilor continuă să scadă, iar costurile industriale rămân ridicate, întreprinderile vor avea mai puțin spațiu pentru a absorbi șocurile fără ajustări ale investițiilor, producției sau ocupării.
O țară poate suporta o perioadă în care oamenii cumpără mai puțin. Mult mai greu va suporta o economie în care întreprinderile ajung să producă mai scump pentru o populație care își permite să cumpere tot mai puțin.
SOLTUȚII: Cinci intervenții economice pentru România
- Harta teritorială a contracției consumului, pentru identificarea județelor și categoriilor de gospodării în care reducerea puterii de cumpărare amenință activitatea economică locală.
- Barometru lunar al consumului real, prin monitorizarea comerțului, salariilor reale, creditului de consum și economisirii.
- Evaluarea transmisiei costurilor industriale, cu identificarea ramurilor în care energia și materiile prime afectează marjele, prețurile finale și competitivitatea.
- Testarea efectelor fiscale asupra cererii, prin analize anterioare și ulterioare modificărilor de taxe.
- Reducerea vulnerabilității energetice industriale, prin investiții în eficiență și modernizare, prioritizate după economiile efective de cost.