Federația Patronală a Serviciilor Financiare din România (Federația Patronală FinBan) a analizat datele oficiale publicate de Banca Centrală Europeană (BCE) și Banca Națională a României (BNR) privind creditarea și economisirea populației.
În contextul investigației Consiliului Concurenței, am vrut să arătăm cum funcționează piața bancară și ce spun datele oficiale. Am folosit exclusiv cifre publice BCE și BNR, care pot fi verificate simplu și rapid, iar concluzia clară este că România are una dintre cele mai concurențiale piețe de retail banking din Europa Centrală și de Est. În ultimii zece ani, băncile din România au lucrat cu marje mai mici decât cele din Polonia și Ungaria, deși România a avut constant cel mai ridicat risc de țară dintre cele trei. Iar acolo unde riscul este mai mare, iar marja mai mică, diferența o face concurența. Băncile din România își dispută clienții noi atât pe piața creditelor, cât și pe piața depozitelor, iar la creditul de consum au preluat o mare parte din riscul de dobândă.
Conform analizei Federației Patronale FinBan, datele oficiale ale BCE și BNR arată că piața bancară pentru populație este caracterizată de o concurență puternică, cu impact pozitiv asupra consumatorilor. În special, analiza arată că marja Băncilor (câștigul brut al acestora rezultat din activitatea de creditare și economisire) este mai mică decât în alte țări din regiune. Pe scurt concluziile analizei:
- Băncile din România au câștigat mai puțin din credite decât cele din Polonia și Ungaria, deși lucrează în țara cu cel mai mare risc dintre cele trei. În ultimii zece ani, diferența dintre dobânda la creditul pentru locuință și dobânda la depozit a fost în medie de 2,52 pp în România, față de 2,56 în Ungaria și 3,18 în Polonia.
- Creditele pentru locuințe au cea mai mică marjă din grupul analizat. România se află pe primul loc de 18 luni consecutiv.
- Concurența dintre băncile din România ține marjele la un nivel scăzut, deși banii costă mult. Dobânda-cheie a BNR, de 6,50%, este cea mai ridicată dintre cele patru țări. Iar asigurarea împotriva riscului ca statul să nu își plătească datoriile costă pentru România de peste două ori mai mult decât pentru Ungaria și de aproape trei ori mai mult decât pentru Polonia.
- Clienții au primit condiții mai bune. Creditele de consum s-au ieftinit, iar dobânzile la depozite au crescut.
- Ratele sunt mai bine protejate de creșterea dobânzilor. Aproape 9 din 10 credite noi de consum (89%) au dobândă fixă pe toată durata, față de 68% în ianuarie 2024.
- Creditele sunt mai ușor de obținut. Băncile au relaxat condițiile pentru creditele de locuințe.
Zece ani de date BCE și BNR: băncile din România au lucrat cu marje mai mici decât în Polonia și Ungaria, deși România are astăzi cel mai ridicat risc de țară dintre cele trei
| 2,52 pp | În ultimii zece ani, România a avut marje sub Polonia și Ungaria Media diferenței dintre dobânda la creditul nou pentru locuințe (ipotecar) și dobânda la depozitul nou, august 2016-iulie 2026: România 2,52 pp, Ungaria 2,56 pp, Polonia 3,18 pp. Asta, deși România are astăzi cel mai ridicat risc de țară dintre cele trei, cu un CDS pe cinci ani de circa 140 de puncte de bază, față de circa 65 în Ungaria și 50 în Polonia. | |
| 18 luni | România a avut cea mai mică marjă la creditul ipotecar dintre cele patru țări În fiecare lună din februarie 2025 încoace, România a avut cea mai mică diferență credit ipotecar-depozit dintre România, Cehia, Ungaria și Polonia. Spre exemplu ân iulie 2026, în România această diferență a fost 1,31 pp, față de 1,87 în Cehia, 3,13 în Ungaria și 3,27 în Polonia. | |
| 89% | Băncile preiau costul și riscul În 2025, băncile au plătit mai mult deponenților fără să scumpească creditul ipotecar. Creditul de consum s-a ieftinit de peste patru ori mai repede decât au scăzut dobânzile la depozite, iar 89% din creditele noi de consum au dobândă fixă pe toată durata, astfel că riscul unei scumpiria fost preluat de bancă. | |
În ultimii zece ani, băncile din România au lucrat cu marje mai mici decât în Polonia și Ungaria.
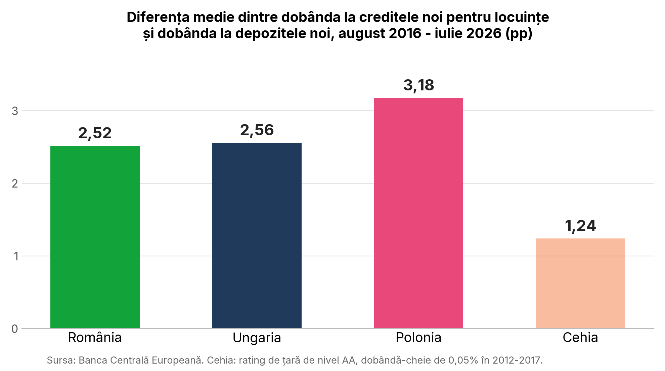
Marja medie pe zece ani, august 2016-iulie 2026 (pp). Sursa: BCE
Acolo unde riscul este mai mare, iar marja mai mică, diferența o face concurența.
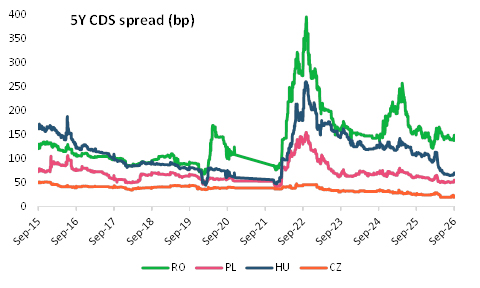
Riscul de țară: CDS pe cinci ani (puncte de bază)
De 18 luni, România are cea mai mică marjă la creditul pentru locuință dintre cele patru țări analizate.
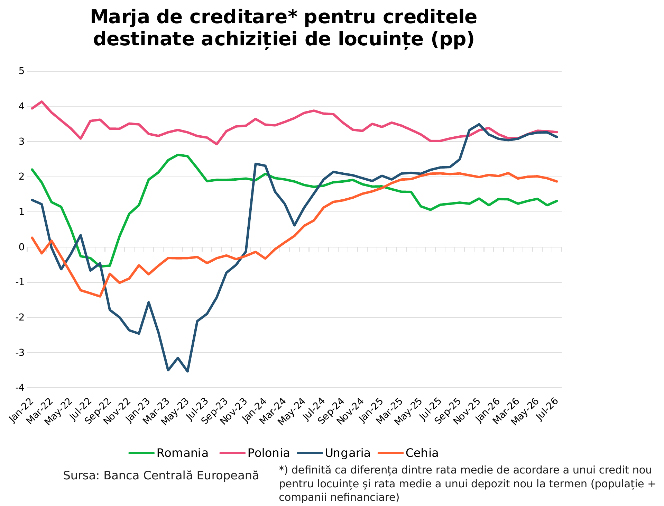
Marja la creditul pentru locuință, 2022-2026 (pp). Sursa: BCE
9 din 10 credite noi de consum au dobândă fixă: dacă dobânzile cresc, rata clientului rămâne aceeași, costul îl suportă banca.
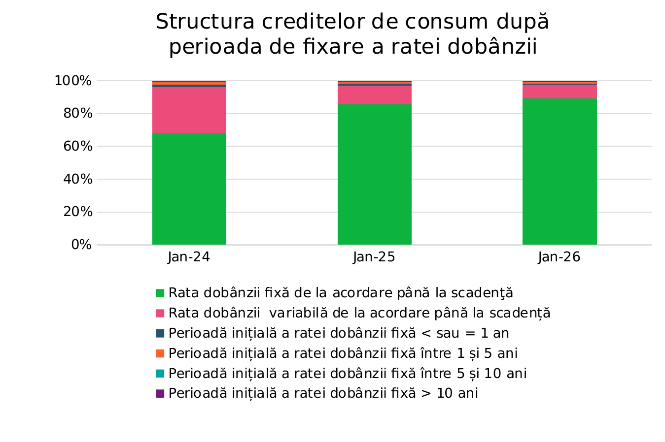
Creditele noi de consum după perioada de fixare a dobânzii. Sursa: BNR