Un final solid pentru un an de transformare, susținut de lansarea unui nou program de răscumpărare de acțiuni în valoare de 400 de milioane euro
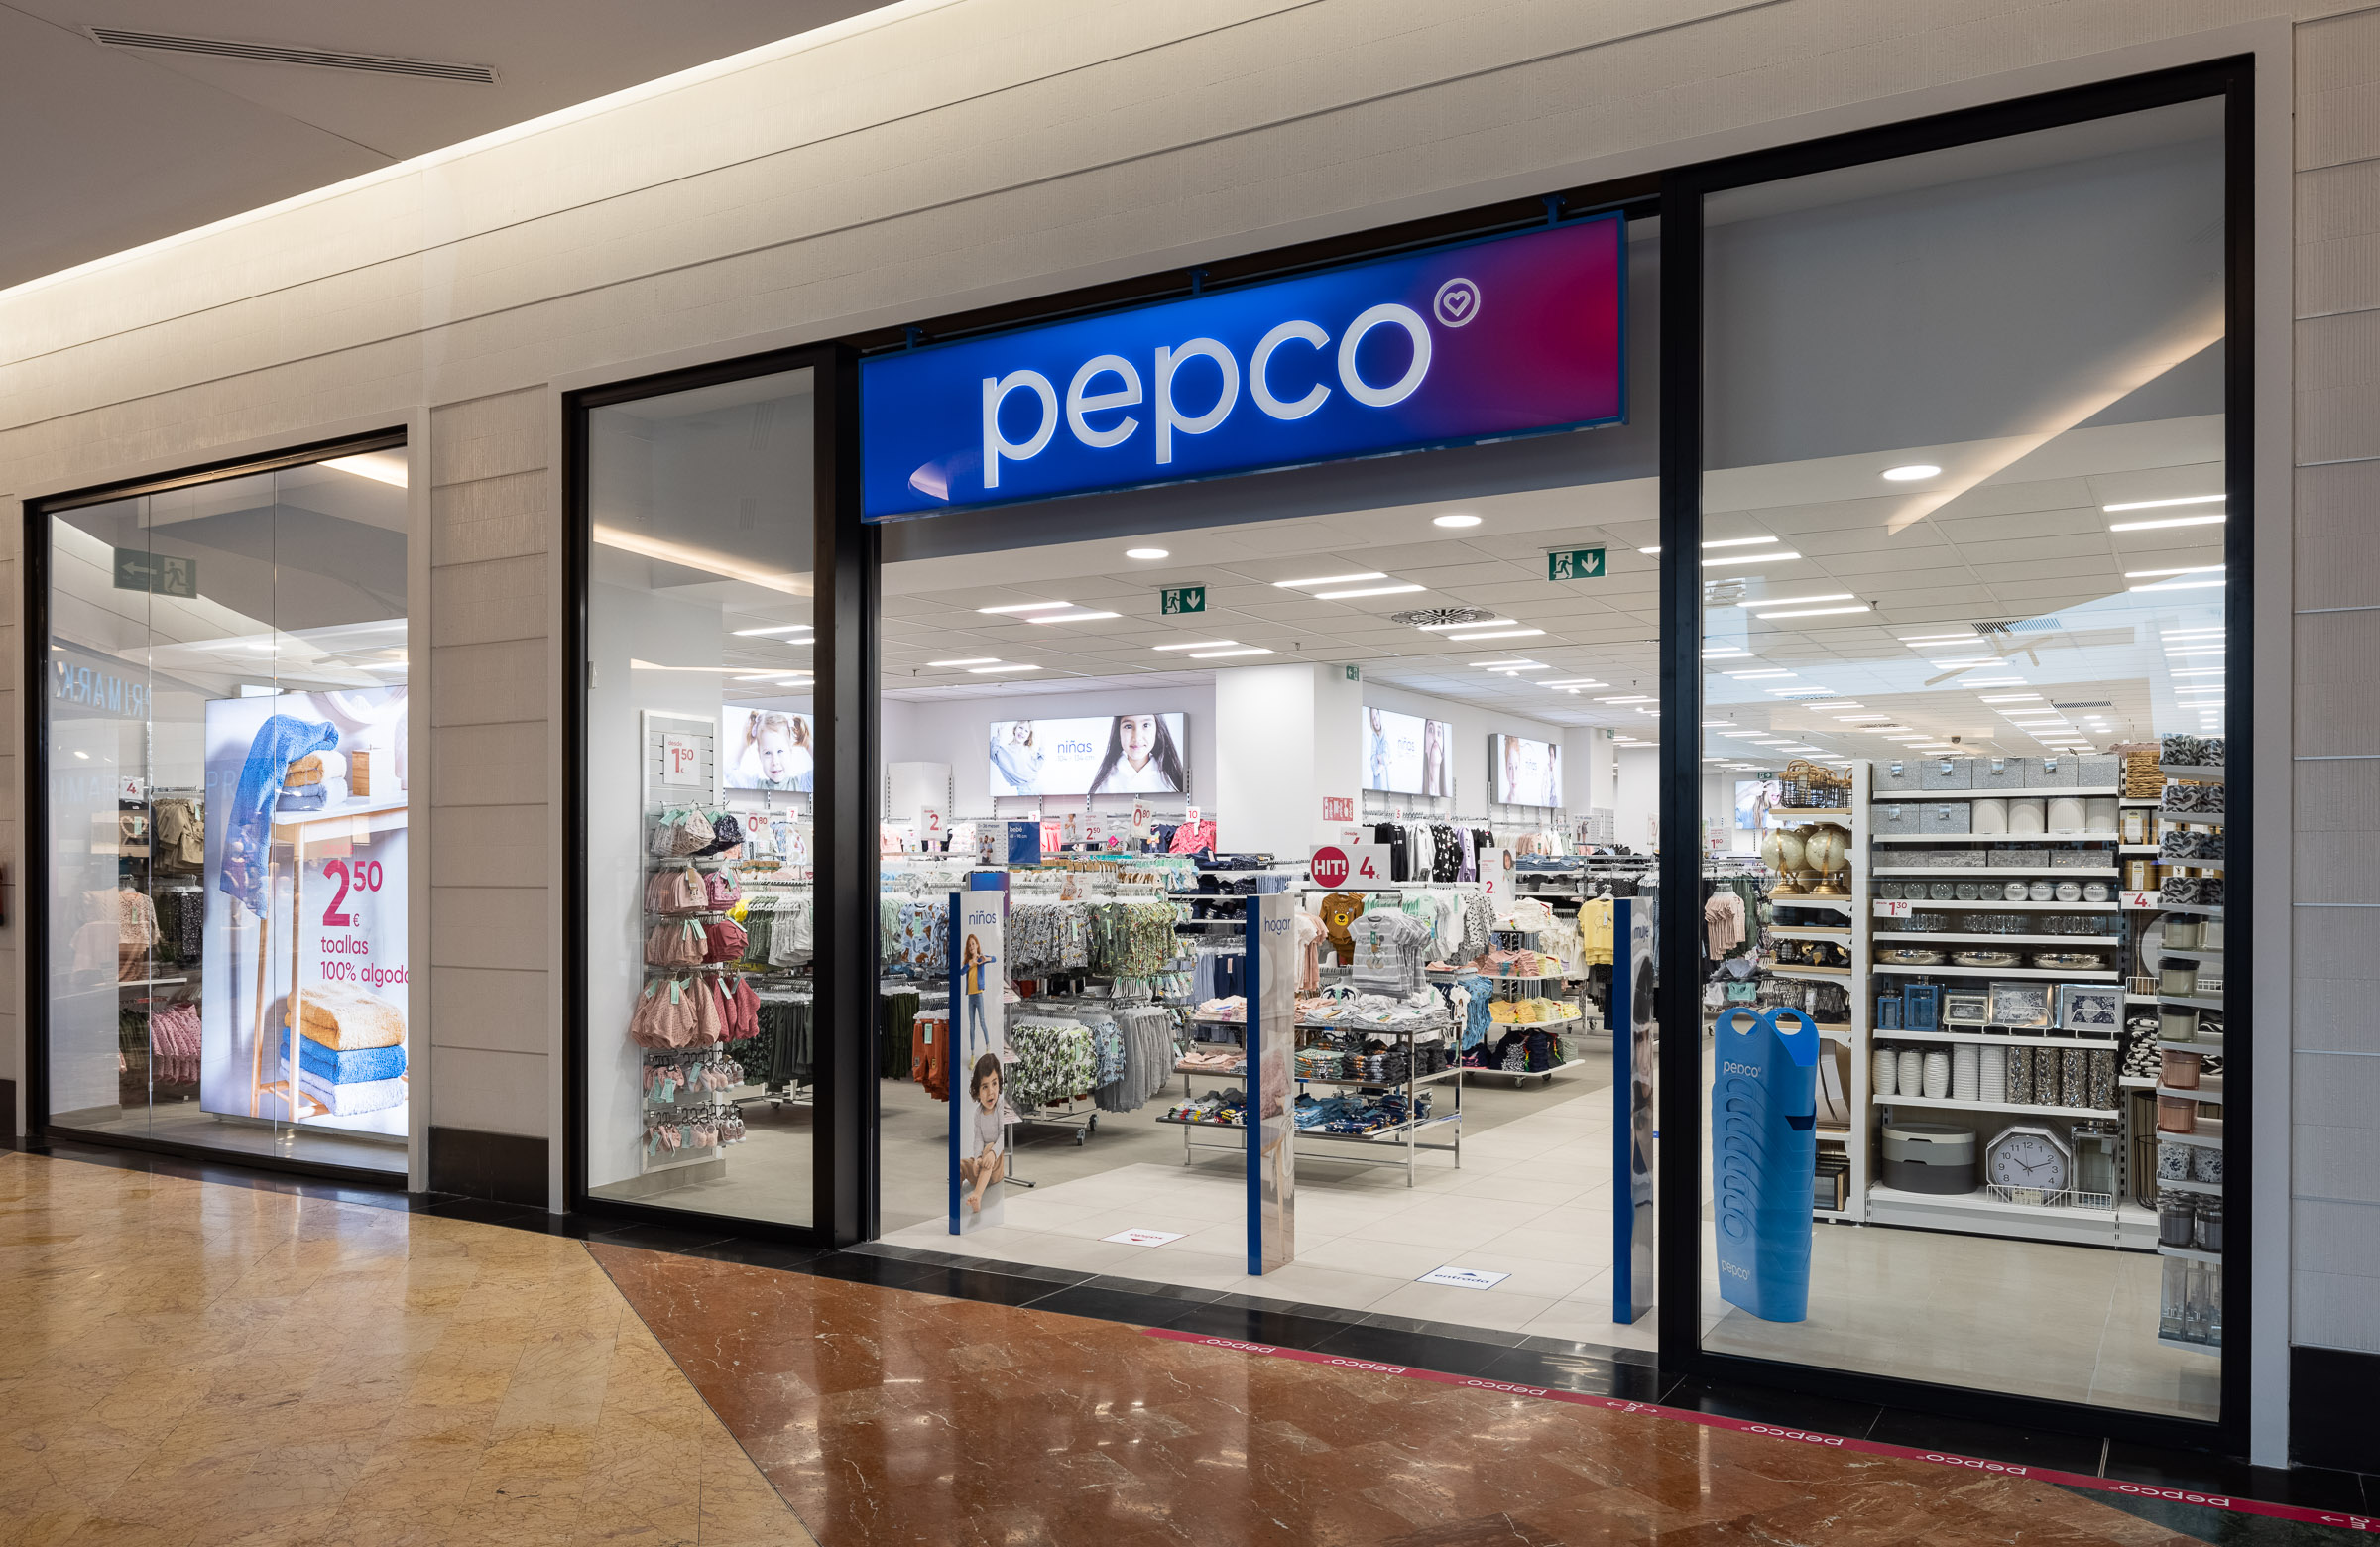
Pepco Group N.V. („Pepco Group”), unul dintre principalii retaileri pan-europeni pe segmentul produselor de larg consum de tip discount, anunță o actualizare privind evoluția activității înainte de închiderea exercițiului financiar, în perspectiva publicării rezultatelor preliminare pentru întregul exercițiu financiar 2026, programată pentru 9 decembrie 2026.
ASPECTE PRINCIPALE
- Evoluția activității și perspective
- Un al patrulea trimestru solid, cu o creștere de 15,6% a veniturilor la curs valutar constant și de 9,5% a veniturilor comparabile (like-for-like – LFL), excluzând segmentul FMCG, în perioada încheiată la 20 septembrie 2026 (9,4% inclusiv FMCG), reprezentând cea mai bună performanță trimestrială LFL de la revizuirea strategiei.
- Creșterea veniturilor LFL, excluzând FMCG, a fost determinată de creșterea volumelor, cu o evoluție pozitivă a numărului de tranzacții în toate regiunile: +14,9% în Europa de Vest, +8,8% în regiunea nordică a Europei Centrale și de Est și +8,2% în regiunea sudică a CEE
- Evoluția solidă a activității operaționale în al patrulea trimestru a fost susținută de reducerea planificată a stocurilor din sezoanele anterioare, ceea ce a permis încheierea exercițiului financiar cu cel mai ridicat nivel de stocuri din sezoanele curente înregistrate la sfârșitul exercițiului financiar.
- În cele 51 de săptămâni încheiate la 20 septembrie 2026, creșterea veniturilor LFL, excluzând FMCG, a fost de 5,9% (3,8% inclusiv FMCG)
- Veniturile pentru întregul exercițiu financiar sunt estimate să depășească 4,5 miliarde euro, ceea ce reprezintă o creștere de aproximativ 8% la cursuri de schimb constante, la limita superioară a intervalului de orientare de 6–8%. Atât marja brută pentru exercițiul financiar 2026, estimată la aproximativ 51%, cât și creșterea EBITDA ajustată, calculată conform IFRS 16, estimată la un nivel de ordinul 10–15%, sunt preconizate să fie în linie cu estimările comunicate anterior
- Creșterea profitului net ajustat pentru AF2026 este estimată acum să depășească 60%, față de estimarea anterioară de peste 50% (baza recalculată pentru AF2025: 234 milioane euro), în timp ce creșterea profitului pe acțiune (EPS) ajustat este estimată la un nivel și mai ridicat, reflectând reducerea semnificativă a numărului de acțiuni în circulație
- Fluxul de numerar liber neîndatorat pentru AF2026 este estimat acum să depășească 350 de milioane euro, peste nivelul de aproximativ 300 de milioane euro prevăzut în estimările anterioare, în urma unor cheltuieli de capital de aproximativ 150 de milioane euro și a deschiderii nete estimate a aproximativ 250 de magazine noi în AF2026
- Distribuirea de capital către acționari
- Consiliul de Administrație a aprobat un nou program multianual de răscumpărare de acțiuni, în valoare de până la 400 de milioane euro, în conformitate cu cadrul de alocare a capitalului prezentat în mai 2026
- Programul de răscumpărare de acțiuni prin ofertă publică, în valoare de 400 de milioane euro, a fost finalizat în august 2026, iar gradul de îndatorare, calculat înainte de aplicarea IFRS 16, este estimat să se situeze la aproximativ 0,7x la sfârșitul exercițiului financiar, sub nivelul median al intervalului-țintă de 0,5x–1,5x stabilit de Grup
Comentând rezultatele, Stephan Borchert, Chief Executive Officer Pepco Group a declarat: „Exercițiul financiar 2026 a fost un an definitoriu pentru Pepco Group. Am finalizat transformarea portofoliului nostru într-o companie concentrată exclusiv pe operațiunile Pepco, iar dinamica pozitivă a brandului s-a consolidat constant pe parcursul anului. Al patrulea trimestru a fost cel mai puternic de la revizuirea strategiei și marchează opt trimestre consecutive de creștere pozitivă a vânzărilor LFL. Estimăm acum că vom încheia exercițiul financiar cu o creștere a veniturilor la limita superioară a intervalului de orientare comunicat anterior, împreună cu o creștere a EBITDA de ordinul 15% și o îmbunătățire semnificativă a profitului net.”
„O mare parte din factorii care stau la baza acestei evoluții solide o reprezintă schimbările operaționale semnificative pe care le-am implementat la nivelul Grupului în ultimele 18 luni, precum și concentrarea noastră constantă asupra ofertei adresate clienților Pepco. Prețul rămâne un element central în acest sens. Vom continua să reinvestim selectiv câștigurile de marjă în calitatea produselor și în prețuri atractive pentru clienți, consolidând poziționarea noastră de lider în materie de preț și susținând creșterea volumelor.”
„Intrăm în noul exercițiu financiar ca o companie mai bine focalizată și mai eficientă, cu un program de deschidere a magazinelor în accelerare în Europa de Vest și cu o creștere rezilientă pe piața noastră principală din Polonia. Sunt încrezător în capacitatea noastră de a transforma în continuare această dinamică pozitivă în creștere profitabilă în anii următori.”
„Pe lângă cele 550 de milioane de euro reprezentând răscumpărări de acțiuni finalizate în cursul exercițiului financiar, prezentăm astăzi următoarea etapă a planurilor noastre privind returnarea capitalului către acționari, prin instituirea unui nou program multianual de răscumpărare de acțiuni. Acest demers reflectă încrederea noastră în capacitatea companiei de a genera fluxuri de numerar solide și angajamentul nostru de a asigura randamente sporite pentru acționari.”
EVOLUȚIA CURENTĂ A ACTIVITĂȚII
Veniturile Pepco au crescut cu 8,3% în cele 51 de săptămâni încheiate la 20 septembrie 2026, la curs valutar constant, această evoluție fiind determinată de creșterea cu 5,9% a veniturilor LFL, excluzând FMCG (creștere de 3,8% a veniturilor LFL, inclusiv FMCG).
În perioada de până la 20 septembrie 2026 inclusiv, veniturile la curs valutar constant au crescut cu 15,6% în al patrulea trimestru, în timp ce veniturile LFL au crescut cu 9,5%, excluzând FMCG (9,4% inclusiv FMCG). Această evoluție este superioară creșterii de 5,4% a veniturilor LFL, excluzând FMCG (4,2% inclusiv FMCG), înregistrată în T3 AF2026 și reprezintă cea mai bună performanță trimestrială de la revizuirea strategiei, marcând opt trimestre consecutive de creștere pozitivă a veniturilor LFL. Raportat la aceeași perioadă de acum doi ani, creșterea veniturilor LFL, excluzând FMCG, în T4 a fost de 17,7%.
Europa de Vest a înregistrat cea mai bună performanță de la începutul T4 până în prezent, cu o creștere de 14,9% a veniturilor LFL, excluzând FMCG, susținută de Spania, unde creșterea LFL, excluzând FMCG, s-a menținut la peste 20% în urma transformării magazinelor Pepco Plus. În regiunea nordică a CEE, veniturile LFL, excluzând FMCG, au crescut cu 8,8%, iar în regiunea sudică a CEE cu 8,2%, Polonia (cea mai mare piață a Grupului) înregistrând în această perioadă o îmbunătățire semnificativă a ritmului de creștere, cu o creștere LFL, excluzând FMCG, de 5,9%.
Creșterea veniturilor LFL în T4 a beneficiat, de asemenea, de reducerea planificată a stocurilor din sezoanele anterioare, ca parte a strategiei noastre de reînnoire și îmbunătățire a gamei de articole vestimentare. Această măsură a permis încheierea exercițiului financiar cu un nivel record al stocurilor din sezoanele curente, însă a avut un impact negativ punctual asupra marjei brute în ultimul trimestru, de aproximativ 200 de puncte de bază față de anul precedent. Estimăm că reducerea acestor stocuri a contribuit cu 3–5 puncte procentuale la creșterea LFL din T4 AF2026 și va continua să susțină veniturile LFL în trimestrele următoare, prin îmbunătățirea structurii stocurilor, deși într-o măsură mai redusă. În perspectivă, creșterea LFL ar trebui să beneficieze, de asemenea, de implementarea programului nostru digital de loialitate, de redresarea în curs în regiunea nordică a CEE, de dinamica solidă din Europa de Vest și de îmbunătățirea performanței categoriei de îmbrăcăminte, ca urmare a măsurilor privind gama de produse, disponibilitatea acestora și prezentarea vizuală în magazine.
Estimăm că vom încheia anul cu aproximativ 250 de magazine Pepco noi net, ajungând la o rețea totală de aproximativ 4.260 de magazine la 30 septembrie 2026, în linie cu estimările comunicate anterior. Această evoluție precede accelerarea programului de extindere în Europa de Vest, care prevede deschiderea a cel puțin 600 de magazine noi între AF2027 și AF2030, anunțată cu ocazia prezentării rezultatelor semestriale din mai 2026.
Notă: Pe parcursul exercițiului financiar, Grupul a raportat creșterea veniturilor LFL atât pe baza indicatorului care include FMCG, cât și pe baza celui care exclude FMCG. Această abordare a avut ca scop prezentarea mai transparentă a performanței operaționale de bază a Pepco, în urma renunțării la categoriile FMCG în a doua jumătate a AF2025. Această diferență între indicatorii LFL a fost deosebit de evidentă în prima jumătate a AF2026, așa cum era de așteptat, fără un impact suplimentar la încheierea exercițiului financiar curent. Începând de acum, vom utiliza un singur indicator standard pentru creșterea veniturilor LFL, întrucât nu va mai exista nicio diferență între cele două modalități de calcul.
PERSPECTIVE PENTRU AF2026
Grupul estimează că va raporta venituri de peste 4,5 miliarde euro pentru AF2026, ceea ce reprezintă o creștere de aproximativ 8% la curs valutar constant, la limita superioară a intervalului de estimare de 6–8%. Marja brută pentru întregul exercițiu financiar este estimată la aproximativ 51%, în linie cu estimările comunicate anterior și cu aproximativ 200 de puncte de bază peste nivelul din anul precedent (valoare recalculată pentru exercițiul financiar 2025: 49,2%), ca urmare a eficientizării procesului de achiziții, a unui mix favorabil în urma renunțării la categoriile FMCG și a evoluției favorabile a cursului valutar.
Creșterea EBITDA ajustată (IFRS 16) este estimată să se situeze în jurul nivelului de 15%, în linie cu estimările comunicate anterior și raportată la o bază recalculată de 841 de milioane euro pentru AF2025. Așa cum am menționat anterior, ritmul de creștere a încetinit în a doua jumătate a exercițiului financiar, pe măsură ce compania a absorbit creșterea costurilor aferente transformării. Creșterea profitului net ajustat este estimată acum să depășească 60%, peste nivelul de peste 50% prevăzut în estimarea anterioară și raportată la o bază recalculată de 234 de milioane euro pentru AF2025, reflectând o conversie îmbunătățită a EBITDA, o rată efectivă de impozitare mai redusă și modificarea politicii de amortizare comunicată anterior. Creșterea profitului pe acțiune (EPS) ajustat este estimată să depășească creșterea profitului net ajustat, reflectând efectul favorabil asupra profitului pe acțiune al programului de răscumpărare de acțiuni și al programului de răscumpărare prin ofertă publică de cumpărare.
Menținerea unei abordări disciplinate în ceea ce privește extinderea rețelei de magazine și investițiile de capital este estimată să conducă la un flux de numerar liber neîndatorat de peste 350 de milioane euro, peste nivelul de aproximativ 300 de milioane euro prevăzut în estimările anterioare. Cheltuielile de capital sunt estimate la aproximativ 150 de milioane euro, sub intervalul anual de 160–180 de milioane euro prevăzut pentru perioada de termen mediu, investițiile fiind prioritizate pentru deschiderea de noi magazine și programul de modernizare a magazinelor.
| Indicator | Estimări pentru AF2026 | Rezultate estimate pentru AF2026 |
|---|---|---|
| Creșterea veniturilor (la curs valutar constant) | 6–8% | aprox. +8% |
| Marja brută | aprox. 51% | aprox. 51% |
| Creșterea EBITDA ajustată (IFRS 16) | în zona de 15% | în zona de 15% |
| Creșterea profitului net ajustat | peste 50% | peste 60% |
| Fluxul de numerar liber neîndatorat | aprox. 300 mil. euro | peste 350 mil. euro |
| Cheltuieli de capital | 160–180 mil. euro | aprox. 150 mil. euro |
| Creșterea netă a numărului de magazine | aprox. 250 | aprox. 250 |
RETURNAREA CAPITALULUI CĂTRE ACȚIONARI ȘI STRUCTURA CAPITALULUI
La 17 august 2026, Grupul a finalizat decontarea programului de răscumpărare de acțiuni prin ofertă publică de cumpărare în valoare de 400 de milioane euro, proporțional cu participațiile deținute („pro-rata”), achiziționând 36.462.201 de acțiuni ordinare la un preț fix de 47,52 PLN peR acțiune. În urma returnării capitalului către acționari, se estimează că gradul de îndatorare, calculat înainte de aplicarea IFRS 16, va ajunge la aproximativ 0,7x EBITDA ajustată la sfârșitul AF2026, sub nivelul median al intervalului-țintă de 0,5x–1,5x al Grupului.
În conformitate cu principiile privind alocarea capitalului prezentate cu ocazia rezultatelor semestriale din mai 2026, începând cu exercițiul financiar 2027, Grupul intenționează să returneze acționarilor întregul flux de numerar liber după îndatorare generat în exercițiul financiar precedent, după realizarea investițiilor strategice în activitate, printr-o combinație de dividende și răscumpărări de acțiuni. În timp, rata de distribuire a dividendului regulat va crește treptat către 40% din profitul net ajustat. Mai jos sunt prezentate alte două evoluții privind structura capitalului și returnarea capitalului către acționari.
Noul program multianual de răscumpărare de acțiuni
Consiliul de Administrație a aprobat un nou program multianual de răscumpărare de acțiuni, în valoare de până la 400 de milioane euro, care urmează să fie derulat în perioada AF2027–AF2029. Acesta vine în continuarea finalizării anticipate, în mai 2026, a programului anterior de răscumpărare de acțiuni, în valoare de 200 de milioane euro, precum și a programului special, unic, de răscumpărare prin ofertă publică, în valoare de 400 de milioane euro, finalizat în august 2026.
Noul program se încadrează în principiile privind alocarea capitalului prezentate mai sus și va fi finanțat în baza acestora, urmând să fie derulat concomitent cu plata dividendului regulat, cu menținerea gradului de îndatorare, calculat înainte de aplicarea IFRS 16, în intervalul-țintă de 0,5x–1,5x al Grupului. Detalii suplimentare, inclusiv valoarea și calendarul primei tranșe, vor fi comunicate la momentul oportun.
Anularea acțiunilor proprii deținute în trezorerie
Grupul a inițiat procedura legală pentru anularea a 51.153.590 de acțiuni ordinare deținute în trezorerie, inclusiv cele 36.462.201 de acțiuni achiziționate în cadrul programului de răscumpărare prin ofertă publică. Notificarea obligatorie a fost publicată, iar anularea este preconizată să fie finalizată în jurul datei de 13 noiembrie 2026, sub rezerva expirării termenului aplicabil în care creditorii pot formula opoziție, în conformitate cu legislația neerlandeză.
La finalizarea procedurii, capitalul social emis al Companiei se va reduce de la 577.451.935 la 526.298.345 de acțiuni ordinare, dintre care 16.725.809 vor fi deținute în trezorerie. Anularea nu modifică numărul de acțiuni aflate în circulație, care va rămâne de 509.572.536, și nici participațiile proporționale ale acționarilor în cadrul Companiei.
NOTE
În urma finalizării vânzării Dealz Poland la 10 iulie 2026, Pepco Group este acum o companie concentrată exclusiv pe activitatea Pepco. Toate cifrele prezentate în această actualizare se referă la activitățile Grupului care continuă după vânzarea Dealz (brandul Pepco împreună cu funcțiile centrale), iar cifrele comparative pentru AF2025 au fost retratate pe aceeași bază, cu excepția cazurilor în care se precizează altfel.
Informații actualizate privind segmentele operaționale
Ca etapă următoare în dezvoltarea „New Pepco”, odată cu publicarea rezultatelor preliminare pentru exercițiul financiar 2026, în decembrie 2026, vom prezenta informații actualizate privind segmentele operaționale, raportând Europa Centrală și de Est (CEE) prin două regiuni distincte – CEE Nord și CEE Sud – alături de Europa de Vest. Această abordare dezvoltă nivelul de detaliere regională introdus cu ocazia rezultatelor semestriale și are ca scop să ofere investitorilor o perspectivă mai clară asupra performanței la nivelul Grupului. Totodată, aceasta reflectă noua structură organizatorică a managementului Grupului, în urma vânzării Poundland și Dealz.
DATE IMPORTANTE URMĂTOARE
- Rezultatele preliminare pentru AF2026 (pentru cele 12 luni încheiate la 30 septembrie 2026): miercuri, 9 decembrie 2026
- Actualizarea privind evoluția activității în T1 AF2027: 14 ianuarie 2027
- Capital Markets Day 2027 (Varșovia): 9 martie 2027