


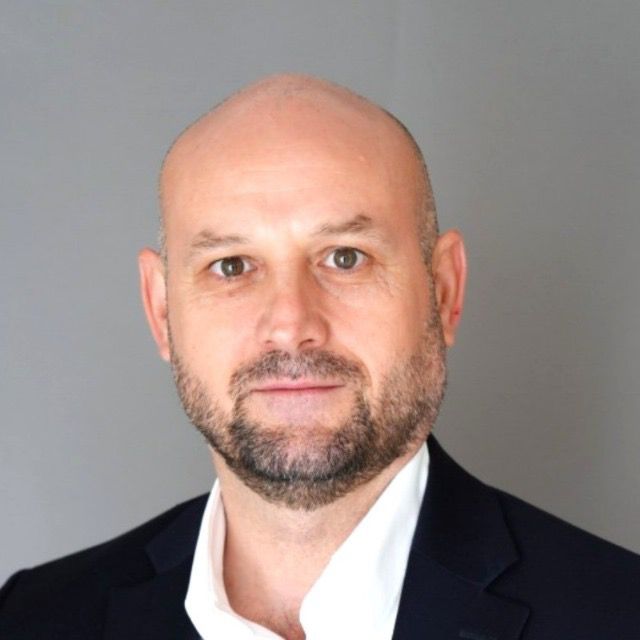
de Cornel Tăbârță, MBA,
avocat, membru în conducerea PNEFR
Orice sistem modern de protecție financiară a consumatorului se sprijină pe două piloni distincți. Primul este cadrul legal: directive europene, norme de transpunere, obligații de informație precontractuală, drept de retragere, interdicția clauzelor abuzive. Al doilea este competența cetățeanului de a-şi activa drepturile: capacitatea de a citi un contract, de a înțelege un indicator de risc, de a recunoaşte o clauză dezechilibrată. Majoritatea dezbaterilor de politică publică le tratează ca alternative sau ca etape succesive. Nu sunt nici una, nici alta. Sunt condiții necesare simultan: fiecare îl face pe celălalt funcțional. Un cadru legal fără cetățeni formați rămâne un drept pe hârtie. O educație fără drepturi garantate este o competență fără instrument.
Dreptul consumatorului — eficace numai cu beneficiarul format
Cadrul european de protecție a consumatorului financiar este construit pe conceptul consumatorului „mediu, rezonabil informat, atent şi circumspect” — standard consacrat de Curtea de Justiție a Uniunii Europene încă din 1998 şi aplicat consecvent în jurisprudența ulterioară. Acesta este consumatorul imaginar căruia i se adresează orice cerință de transparență: documentul KID (Key Information Document) impus de Regulamentul PRIIPs 1286/2014 pentru toate produsele de investiții ambalate, fişa ESIS pentru creditul ipotecar, fişa IPID pentru asigurări. Toate presupun, pentru a funcționa, un beneficiar capabil să le interpreteze.
Realitatea românească expune fragilitatea acestei prezumții. Cauzele C-186/16 Andriciuc şi C-81/19 Banca B — ambele inițiate de consumatori români în legătură cu credite ipotecare în franci elvețieni cu dobindă variabilă — au ajuns la Curtea de Justiție a UE la ani buni după semnarea contractelor. Instanțele au recunoscut, ex post, riscul valutar ca element esențial care nu fusese comunicat în mod real inteligibil. Informația exista în contract. Capacitatea de evaluare a riscului nu exista la consumator. Distincția este esențială: norma obligă la transparență formală. Nu poate obliga la înțelegere. Aceasta din urmă se construieşte prin educație.
Educația financiară — eficace numai cu drepturi garantate
Educatia financiară fără cadru legal este competență fără remediu. A şti că o clauză de revizuire unilaterală a dobânzii este dezechilibrată nu ajută dacă nu există un mecanism legal prin care aceasta poate fi contestată. A înțelege că un IFN practică o dobândă anualizată de mii de procente nu produce niciun efect dacă legea nu plafonează acel cost. Competența financiară în absența unui cadru de drepturi este, în cel mai bun caz, o apărare individuală. Nu este un sistem.
Conexiunea devine însă operațională atunci când cele două se suprapun în timp. Meta-analiza Kaiser et al. (2022), bazată pe 76 de experimente randomizate cu peste 160.000 de participanți, demonstrează că educația financiară livrată „just-in-time” — aproape de momentul unei decizii financiare concrete — produce efectele comportamentale cele mai puternice. Acesta este exact momentul în care protecțiile legale sunt invocate: testul de adecvare al consilierului financiar, perioada de răcire de 14 zile din Directiva privind drepturile consumatorilor, documentul precontractual standardizat. Un consumator care înțelege ce înseamnă DAE în momentul în care primeşte fişa precontractuală nu are nevoie de un judecător care să îl protejeze după trei ani. Norma şi competența, aplicate simultan, reduc nevoia de contencios.
SNEF 2024–2030 şi PNEFR — locul unde norma şi competența se întâlnesc
Hotărârea de Guvern nr. 378/2024, prin care a fost adoptată Strategia Națională de Educație Financiară 2024–2030, este primul act normativ românesc care construieşte explicit această punte. Cei cinci piloni instituționali ai SNEF — Banca Națională a României, Autoritatea de Supraveghere Financiară, Ministerul Finanțelor, Ministerul Educației şi Institutul de Studii Financiare — cumulează fiecare, prin mandatul lor legal, atât autoritate de reglementare, cât şi misiune educațională. Obiectivul 5 al SNEF adresează explicit dimensiunea juridică: literația financiară ca instrument de reducere a litigiosității financiare şi de activare efectivă a drepturilor consumatorilor. Această formulare este nouă în istoria politicii publice româneşti.
Programul Național de Educație Financiară pentru România construieşte stratul operațional al acestei arhitecturi. Elevii care învață astăzi să citească un contract de credit, să calculeze costul real al unui împrumut rapid sau să înțeleagă condițiile unei polițe de asigurare nu acumulează cunoştințe abstracte. Învață să activeze drepturi pe care le au deja — drepturi stabilite prin lege europeană transpusă în dreptul român — dar pe care nu le-ar putea invoca fără instrumentele de înțelegere necesare. Cadrul legal defineşte perimetrul protecției. Educația financiară îl face accesibil.
România dispune acum, pentru prima oară, de ambele componente structurale ale unui sistem funcțional: cadrul normativ-educațional fixat prin HG 378/2024 şi capacitatea de livrare pe care PNEFR o construieşte în şcoli. Întrebarea care rămâne deschisă nu este dacă avem ce ne trebuie — ci dacă cele două vor fi tratate ca un sistem integrat sau ca două politici paralele care se ignoră reciproc. Diferența dintre cele două variante nu este una de intenție. Este una de arhitectură instituțională şi de voință politică.
Notă: Referintele bibliografice ale acestui articol sunt disponibile la cerere. Solicitațiile pot fi adresate la: cornel.tabarta@pnefr.ro


