
Comercianții și platformele online ar urma să poată declara și plăti TVA printr-o singură înregistrare fiscală pentru vânzările eligibile de bunuri importate din afara UE, inclusiv pentru cele de peste 150 de euro. Miniștrii de finanțe au convenit luni, 9 noiembrie 2026, eliminarea plafonului din sistemul Import One-Stop Shop (IOSS) și extinderea responsabilității platformelor pentru colectarea taxei. Acordul din Consiliul UE stabilește poziția acestuia asupra directivei, fără să încheie procedura legislativă. Aplicarea este prevăzută din 1 iulie 2028, cu o clauză de amânare legată de funcționarea infrastructurii vamale digitale.
Pe scurt
-
Consiliul a convenit eliminarea limitei de 150 de euro pentru utilizarea IOSS la vânzările la distanță de bunuri importate. Produsele supuse accizelor rămân excluse din sistemul special.
-
Platformele care facilitează tranzacțiile vizate ar deveni responsabile pentru colectarea și declararea TVA și la bunurile de peste 150 de euro. Regimul se extinde și la anumite vânzări din depozite vamale speciale pentru comerțul la distanță, nu la toate depozitele.
-
Acordul nu introduce TVA la import și nu schimbă cotele naționale: taxa este deja datorată indiferent de valoarea bunurilor. Este distinct de taxa vamală temporară de 3 euro pentru anumite articole din trimiteri de valoare mică și de taxa de procesare de 2 euro pe articol declarat.
-
Textul prevede criterii comune pentru verificarea capacității administrative, solvabilității și probității anumitor intermediari IOSS. Comisia trebuie să propună cadrul de punere în aplicare până la 31 decembrie 2027 și să evalueze sistemul extins până la 1 decembrie 2030.
-
Parlamentul European trebuie reconsultat, apoi Consiliul să adopte formal directiva. Termenul de transpunere propus este 30 iunie 2028; aplicarea din 1 iulie poate fi amânată în condițiile prevăzute pentru tranziția către platforma europeană de date vamale.
În prezent, IOSS permite declararea și plata TVA într-un singur stat membru pentru vânzările la distanță de bunuri importate în trimiteri cu o valoare intrinsecă de cel mult 150 de euro. Sistemul funcționează din iulie 2021 și le permite operatorilor care îl folosesc să colecteze TVA la cumpărare, fără înregistrări fiscale separate pentru aceste vânzări în fiecare țară în care au clienți. Pentru bunurile de valoare mai mare se aplică alte proceduri, ceea ce obligă comercianții cu o ofertă diversificată să gestioneze regimuri diferite.
Compromisul convenit de Consiliu elimină limita de valoare atât pentru IOSS, cât și pentru regimul furnizorului prezumat. În acest regim, o platformă sau o altă interfață electronică ce facilitează vânzările vizate este tratată, în scopuri de TVA, ca și cum ar fi primit și furnizat ea însăși bunurile. Obligațiile de colectare și declarare a taxei revin astfel platformei pentru tranzacțiile care îndeplinesc condițiile directivei, inclusiv pentru bunuri de peste 150 de euro.
Pentru cumpărători, obiectivul este o prezentare mai clară a costului final. Consiliul arată că platformele ar trebui, în general, să includă TVA și taxele vamale datorate în prețul afișat la finalizarea comenzii. Schimbarea nu garantează însă prețuri mai mici și nu elimină costurile de transport ori de procesare. Efectul concret depinde de utilizarea IOSS, de taxele aplicabile și de modul în care comerciantul prezintă prețul și eventualele costuri suplimentare.
Extinderea privește și anumite bunuri stocate deja în Uniune. IOSS ar putea fi utilizat pentru vânzări din depozitele vamale speciale destinate comerțului la distanță, introduse prin noul Cod vamal al Uniunii. Acestea permit aducerea mărfurilor în loturi, stocarea sub supraveghere vamală și pregătirea ulterioară a trimiterilor pentru consumatori. Autorizarea este rezervată operatorilor IOSS cu statutul vamal special de comerciant de încredere, denumit Trust and Check, sau reprezentanților lor indirecți care au acest statut. Pentru celelalte depozite vamale rămân aplicabile regulile obișnuite de TVA.
Eliminarea plafonului este însoțită de măsuri de control pentru a limita riscul de fraudă. În cazul intermediarilor desemnați de comercianți din țări terțe fără acorduri de asistență reciprocă în materie de TVA comparabile cu cele europene, statul membru de identificare trebuie să verifice existența unei capacități administrative suficiente, a solvabilității financiare și a probității. Cerințele detaliate ar urma să fie stabilite de Consiliu în unanimitate, pe baza unei propuneri a Comisiei care trebuie prezentată până la 31 decembrie 2027. Acordul actual nu conține încă lista completă a acestor cerințe.
Comisia ar trebui, de asemenea, să transmită Parlamentului și Consiliului, până la 1 decembrie 2030, o evaluare a funcționării sistemului extins, a efectelor asupra pieței interne și a eficienței colectării TVA. Raportul poate fi însoțit de o propunere legislativă, dacă este necesar; termenul nu înseamnă că IOSS ar expira automat în 2030.
TVA se datorează deja pentru importurile de bunuri indiferent de valoare, după eliminarea, la 1 iulie 2021, a vechii scutiri pentru anumite trimiteri de cel mult 22 de euro. Comisia Europeană precizează că noul acord schimbă mecanismul de colectare, nu introduce o taxă nouă pentru consumatori. Nici cotele naționale de TVA nu sunt modificate prin această directivă.
Separat, taxa vamală temporară de 3 euro se aplică din 1 iulie 2026 anumitor articole din trimiteri cu valoare intrinsecă totală de cel mult 150 de euro, în principal importurilor declarate prin IOSS și trimiterilor poștale, în condițiile regulamentului. Taxa de procesare de 2 euro pe articol declarat se aplică din 1 noiembrie 2026. Cele două pot fi datorate împreună, dar au temeiuri și scopuri diferite de IOSS. Acordul din 9 noiembrie nu le introduce din nou și nu le majorează.
Dimensiunea comerțului electronic explică miza administrativă a reformei. Datele Comisiei indică aproape 5,9 miliarde de articole în trimiteri de valoare mică în 2025, față de circa 1,39 miliarde în 2022. Indicatorul este folosit ca estimare a volumului comerțului electronic și include și un număr redus de alte importuri; nu reprezintă un număr de colete fizice. Creșterea pune presiune atât pe colectarea taxelor, cât și pe verificarea siguranței și conformității produselor.
Potrivit Comisiei, IOSS a permis colectarea a peste 21 de miliarde de euro în TVA de la introducerea sa. Separat, toate regimurile europene simplificate pentru TVA în comerțul electronic, inclusiv celelalte forme de One-Stop Shop, au generat peste 125 de miliarde de euro. Sunt valori cumulate pentru mecanisme cu domenii diferite, nu venituri anuale și nici rezultate ale acordului actual.
Dosarul legislativ a început cu propunerea Comisiei din mai 2023. Parlamentul a emis un prim aviz în noiembrie 2023 și s-a pronunțat din nou în iulie 2025, iar Consiliul a adoptat atunci o directivă separată pentru încurajarea folosirii IOSS, cu aplicare prevăzută din iulie 2028. Eliminarea plafonului și includerea depozitelor speciale au rămas legate de avansarea reformei vamale. Acordul de acum completează această etapă, fără să înlocuiască adoptarea formală a noii directive.
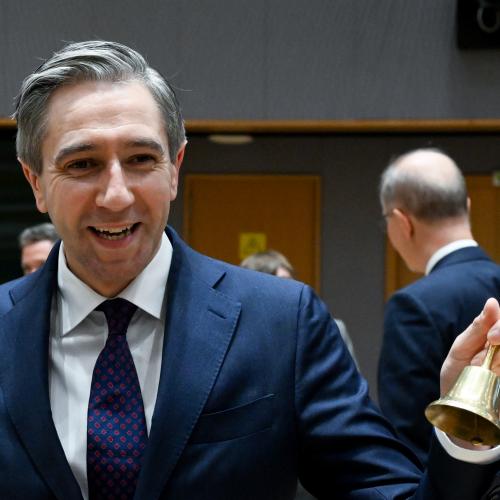
Ministrul irlandez al Finanțelor, Simon Harris, a salutat acordul, afirmând că măsurile vor simplifica obligațiile furnizorilor și ale autorităților vamale și vor facilita colectarea veniturilor care finanțează serviciile publice. Irlanda deține președinția semestrială a Consiliului UE. În procedura legislativă specială aplicabilă fiscalității, Consiliul decide în unanimitate, după consultarea Parlamentului European. Textul convenit trebuie trimis din nou Parlamentului înaintea adoptării definitive.
Calendarul propus cere statelor membre să adopte și să publice normele de transpunere până la 30 iunie 2028 și să le aplice de la 1 iulie. Există însă o excepție precisă: dacă funcționalitatea IOSS din platforma europeană de date vamale, EU Customs Data Hub, nu este operațională până la 1 iunie 2028, aplicarea începe la data la care încetează soluția tranzitorie prevăzută de noul Cod vamal. Prin urmare, iulie 2028 rămâne ținta legislativă, nu un termen necondiționat.
Pentru comercianții din România care vând bunuri importate către consumatori din mai multe state membre, extinderea ar putea reduce înregistrările fiscale separate necesare pentru operațiunile eligibile. Cumpărătorii ar putea primi informații mai clare despre TVA la comandă, fără ca acordul să schimbe cota de TVA aplicabilă tranzacției. Efectele depind de adoptarea directivei, transpunerea națională și pregătirea sistemelor vamale și comerciale.
Documente și surse principale
-
Consiliul UE convine noi măsuri de simplificare a TVA pentru comerțul online
Comunicat oficial
Consiliul Uniunii Europene
9 noiembrie 2026
EN
HTML
Confirmă acordul miniștrilor, eliminarea plafonului de 150 de euro, extinderea către depozitele vamale, obligațiile platformelor și etapele legislative rămase.
Consultă comunicatul Consiliului -
ST 15179/26 – Abordarea generală privind TVA la vânzările la distanță de bunuri importate
Document legislativ al Consiliului · ST 15179/26
Consiliul Uniunii Europene
4 noiembrie 2026
EN
PDF
Textul integral al compromisului privind Directiva TVA, cu modificările propuse, cerințele pentru intermediari, evaluarea din 2030 și calendarul de transpunere.
Citește documentul legislativ -
Comisia salută acordul privind eliminarea plafonului de 150 de euro din IOSS
Comunicare oficială
Comisia Europeană, DG TAXUD
9 noiembrie 2026
EN
HTML
Explică schimbarea mecanismului de colectare a TVA, diferența față de taxele vamale, măsurile antifraudă și calendarul preconizat.
Citește explicațiile Comisiei -
Cinci ani de aplicare a normelor europene pentru TVA în comerțul electronic
Raport statistic și comunicare instituțională
Comisia Europeană, DG TAXUD
3 septembrie 2026
EN
HTML
Prezintă veniturile colectate prin regimurile europene simplificate pentru TVA din 2021 și diferența dintre mecanismele OSS și IOSS.
Consultă datele privind colectarea TVA